1111

Наши Публикации

Индикаторы — верные помощники или злейшие враги?

Технический анализ условно делят на графический (тренды, фигуры графического анализа,  ценовые уровни, отбой, пробои, ценовые паттерны) и компьютерный анализ, который представлен в виде множества индикаторов, доступных в вашей торговой платформе и в сети интернет. Также могут быть индикатры, которые помогают отображению графических инструментов — такие как, например, индикатор построения уровней Levels.

В этой статье мы рассмотрим ключевые свойства индикаторов, при помощи которых проводится так называемый компьютерный анализ рынка.

Эти инструменты наносятся на график движения цены, и представляют собой линии, которые должны способствовать получению трейдером дополнительных сигналов о входе в рынок либо о выходе из рынка.

В рамках статьи мы ответим на вопросы:

  • какую роль индикаторы технического анализа могут играть в полноценной торговой системе?
  • стоит ли их использовать в торговой практике, если мы только начинаем изучать процесс торговли на рынке?
  • какими плюсами и минусами обладают те или иные индикаторы технического анализа?

Виды индикаторов

В процессе изучения этой темы мы можем столкнуться с десятками тысяч инструментов анализа рынка. Кроме этого, практически в любой торговой платформе, предназначенной не только для совершения торговых операций, но и для анализа рынка, мы увидим как минимум несколько десятков встроенных в данную платформу стандартных индикаторов технического анализа.

У начинающих трейдеров возникает вопрос: какой из этих индикаторов лучше всего использовать? Прежде чем искать на него ответ, нам нужно разобраться в том, что объединяет эти индикаторы? На основании чего они построены? Можно ли выделить общие плюсы и минусы, свойственные каждой из групп индикаторов?

Мы можем выделить три ключевые группы индикаторов технического анализа.

Трендследящий индикатор Moving Average в терминале Metatrader 4

Трендследящий индикатор Moving Average в терминале Metatrader 4

Первая группа – это трендследящие индикаторы. К ней можно отнести те индикаторы, которые работают в тренде – показывают наиболее качественные сигналы для входа в рынок и для выхода из рынка в тех случаях, когда рынок находится в трендовом движении, а цена активно движется и не находится в боковых трендах.

Сюда можно отнести Moving Average или, как его еще называют, скользящее среднее. На основании Moving Average строятся тысячи других индикаторов. Если мы изучим принцип формирования Moving Average, его преимущества и недостатки, станет понятно, как можно оценивать качество сигналов других индикаторов, которые основаны на Moving Average, на скользящем среднем. К ним, в свою очередь, можно отнести Alligator, ленты Боллинджера и десятки других индикаторов.

Индикаторы, которые мы с вами относим к первой группе, не работают в боковых движениях рынка. Что это означает? Это означает, что они дают ложные сигналы, когда рынок переходит в состояние бокового тренда. На трендследящие индикаторы приходится порядка 49% всех тех индикаторов, с которыми мы можем столкнуться в процессе изучения данного вопроса.

Индикатор Stochastic Oscillator в терминале Metatrader 4

Индикатор Stochastic Oscillator в терминале Metatrader 4

Вторая группа, на которую приходится также около 49% от всех возможных индикаторов технического анализа – это индикаторы перекупленности и перепроданности. К ним относят индикаторы, которые работают в боковых движениях рынка, то есть те, что показывают наилучшие сигналы, когда рынок словно стоит на месте, а цена находится во флэте или треугольнике. И, напротив, чаще всего такие индикаторы дают ложные сигналы, когда рынок идет в каком-то конкретном направлении, находится в тренде. Таким образом, эти индикаторы можно противопоставить индикаторам первой группы – трендследящим индикаторам.

Существует третья категория — прочие индикаторы, к которой можно отнести не более 2% от всей массы индикаторов. К ним можно отнести те индикаторы, которые не строятся на основании графика движения цены, а также индикаторы, которые позволяют получать дополнительную информацию о рынке, не связанную с определением точек входа в рынок или выхода из рынка.

Например, сюда относится индикатор ATR, позволяющий сделать нашу торговлю максимально универсальной и непривязанной к какому-либо конкретному инструменту или тайм фрейму, и индикатор нетто-позиции.

Индикатор ATR в терминале Metatrader 4

Индикатор ATR в терминале Metatrader 4

Первая и вторая группы индикаторов в подавляющем большинстве строятся на основании графика движения цены, и показывают нам то же самое, что мы видим на графике движения цены, но часто с небольшим опозданием.

Остановимся более детально на каждой из этих групп.

Особенности использования индикаторов

Трендследящие индикаторы, то есть индикаторы, к которым относятся Мувинг Эверидж и производные от него, работают в направленных движениях – когда цена движется в каком-то направлении (в восходящем или нисходящем тренде), но дают откровенно ложные сигналы в боковых движениях рынка. Кроме того, они запаздывают. Следовательно, могут рассматриваться лишь как дополнительный инструмент анализа рынка.

Индикаторы перекупленности и перепроданности создавались для того, чтобы торговать внутри боковых тенденций (внутри флетов и треугольников). Классические примеры индикаторов перекупленности и перепроданности – это RSI и стохастический осциллятор (или Stochastic). Они работают в боковых движениях, и не работают в направленных движениях рынка.

Ключевая проблема использования данных индикаторов, которую игнорирует большинство начинающих трейдеров, заключается в том, что понять, что на рынке формируется флэт или треугольник, чаще всего, можно лишь в момент, когда данная формация уже близка к своему логическому завершению (к пробою, к выходу рынка из данной сходящейся формации). Это главная проблема в использовании данных индикаторов.

Есть ли смысл их использовать на рынке в тех движениях, которые мы можем увидеть на графике в тот момент, когда они уже практически себя исчерпали?!

Нагромождение индикаторов – это характерная особенность торговли новичков. Начинающие трейдеры рассматривают их как идеальное решение всех возможных проблем, связанных с трейдингом.

Когда на графике движения цены появляется 5 и более индикаторов, торговля на рынке прекращается. Трейдер занимается борьбой с индикаторами, пытается понять, как ему настроить все эти инструменты так, чтобы они работали. Это, увы, путь в никуда. Поскольку, нагромождая индикаторы на графике движения цены, трейдер забывает о главном – все эти индикаторы основаны на цене. То есть они являются производными от движения рынка, а не наоборот.

Поэтому, если мы просто будем смотреть за графиком движения цены, мы будем получать на порядок больше своевременной информации, чем при использовании этих индикаторов, относительно возможных будущих движений рынка.

Оказавшись в ситуации, когда мы используем множество индикаторов, когда один из них показывает, что нужно покупать, а другой – что продавать, надо удалять индикаторы до тех пор, пока мы не начнём понимать, что происходит на графике движения цены.

Большинство профессиональных трейдеров либо вообще не добавляют индикаторы на график движения цены, либо применяют один или два индикатора, которые используются как дополнительный инструмент анализа рынка.

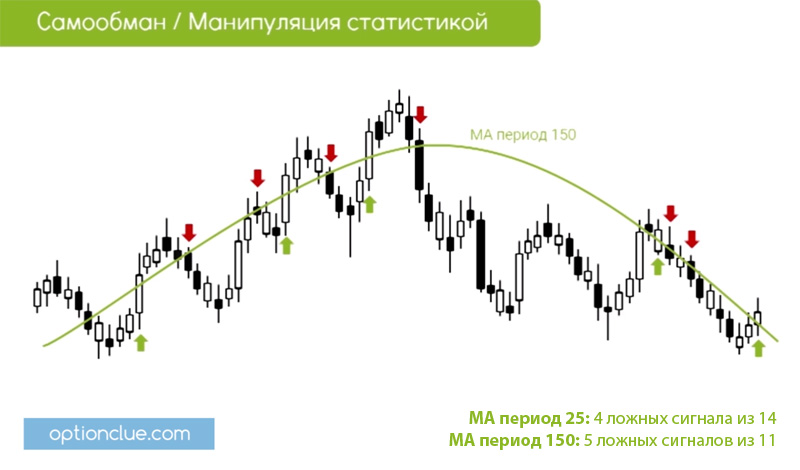
Еще одна проблема, связанная с индикаторами технического анализа – это подстраивание параметров индикатора под исторические данные. То есть манипуляция статистикой, когда трейдер берет идеальные параметры индикатора в рамках какого-то идеального движения в прошлом, и, не тестируя на последующих данных, сразу начинает их использовать. Как следствие. в большинстве случаев теряет деньги.

Это попытка найти идеальную торговую систему, но, как известно, идеальных торговых систем нет. Как нет и идеальных параметров индикатора. Потому что они субъективны.

К сожалению, в эту ловушку попадают десятки трейдеров, которые тратят годы своей жизни на поиск идеальных параметров индикаторов.

Кроме того, индикаторы строятся на основании фиксированного количества свечек. Как правило, это 3, 5, 20 свечей, то есть они не способны в принципе учитывать существенные движения рынка. Если же мы используем большие значения периодов, индикатор просто начинает запаздывать. Это не решает проблему, а лишь усугубляет ее.

Кроме этого индикаторы не учитывают модели поведения трейдеров в районе уровней поддержки и сопротивления.

Выводы

Из-за наличия приведенного выше набора досадных свойств индикаторов технического анализа, можно сделать вывод, что их лучше вообще не использовать в торговой практике.

Основные проблемы использования индикаторов следующие:

  • трендследящие индикаторы могут использоваться только в направленных движениях рынка и зачастую дают запаздывающие сигналы;
  • индикаторы перекупленности и перепроданности работают только внутри боковых тенденций, однако часто индентифицировать таковую формацию можно лишь на этапе её завершения;
  • нагромождение индикаторов усложняет анализ рынка;
  • подстраивание параметров индикатора под исторические данные приводит потерям;
  • индикаторы строятся на основании фиксированного количества свечей не способны в принципе учитывать большие движения рынка без запаздывания.

«Грааль», который ищет огромное количество трейдеров – это следование правилам управления капиталом и рисками. Индикаторы же технического анализа – всего лишь дополнительный инструмент анализа рынка.

Подробно, как использовать данные индикаторы мы рассматриваем на 10-м занятии онлайн курса «Трейдинг. Успешный старт 2.0», а также будем освещать данную тему в наших следующих статьях.
Исследование эффективности паттерна Pin Bar. Price Action

[vc_row blox_class=»researches»][vc_column][vc_column_text]Целью данной статьи и исследования является определение эффективности использования в трейдинге паттернов Price Action Pin Bar. Мы рассмотрим эти ценовые модели на различных финансовых инструментах и таймфреймах.

Содержание

О паттерне Pin Bar

Исследуя паттерн Price Action Pin Bar (РВ), я не буду останавливаться на происхождении его наименования (читайте сказку Карло Коллоди о Пиноккио), ибо в интернете достаточно информации по этому вопросу. При этом нужно понимать, что сам РВ — это бар (свеча), у которого маленькое тело, длинный хвост с одной стороны и небольшой с другой, а паттерн РВ — в классическом варианте это модель из трех баров, обладающих определенными признаками. Также хочу отметить, что рассматриваемый паттерн РВ является достаточно сильным сигналом о предстоящем развороте тренда или переходе к флету, так как сила предыдущего движения цены уже исчерпалась. Поэтому паттерн РВ формируется, как правило, после быстрого тренда.

Правда следует заметить, что некоторые трейдеры работают по данному паттерну уже при сформировании первых двух баров, то есть когда Пиноккио — РВ «высунул» свой «нос». Но давайте все рассмотрим по порядку ибо в настоящем исследовании будут определяться и анализироваться полноценные классические трехбарные паттерны РВ.

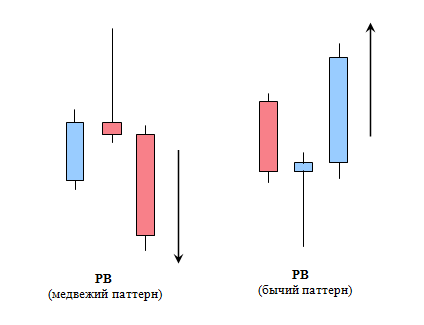
Pic_1(110=PinBar)

Бычьи или медвежьи полноценные классические паттерны РВ, как показано на рисунке выше, состоят из трех баров, которые в ходе описания паттерна будем нумеровать также, как они нумеруются в терминале Metatrader 4: справа — налево.

Таким образом: первый бар — это последний или правый бар в паттерне (называется «правый глаз»), второй бар — это средний бар который собственно и является РВ (называется «нос»), а третий — самый левый бар в паттерне (называется «левый глаз»). При этом, как и в предыдущих статьях по тематике Price Action, нисходящие бары окрашены красным, а восходящие — голубым цветами. Сформируем основные признаки паттерна РВ.

Бычий паттерн РВ можно охарактеризовать (см. правую часть на рисунке выше) и описать следующим образом (звёздочкой отмечены дополнительные положения, сформулированные на основании практического опыта и значительно усиливающие сигнал):

  • «нос» — второй бар должен «высунуться», то есть быть значительно ниже точек минимумов (Low) первого и третьего баров;
  • нижняя тень второго бара должна быть больше его верхней тени;
  • тело самого РВ (второго бара) обязательно должно находится внутри диапазона предыдущей свечи (третьего бара), то есть между его точками максимума и минимума (High и Low) и располагаться ближе к его точке закрытия;
  • цена закрытия первого бара выше цен открытия и максимума (High) третьего бара;
  • третий бар — должен быть нисходящим, а первый — восходящим;
  • тело первого бара должно быть больше тела третьего бара и значительно больше тела самого РВ (второго бара);
  • перед паттерном, дающим сильный сигнал, имеет место нисходящий ценовой тренд*;
  • перед паттерном, дающим сильный сигнал, имеет место «чистое поле» — то есть левее на уровне точки минимума (Low) второго бара на значительном расстоянии нет никаких движений цены*.

В случае медвежьего паттерна РВ — ситуация зеркальная (см. левую часть на рисунке выше): второй бар показывает новый максимум, а 1-й бар закрывается ниже уровня открытия 3-го бара.

Рекомендуется заключать сделку после закрытия первого бара в направлении, которое показано на рисунке стрелками для каждого типа паттерна РВ. Возможны различные варианты входа в сделку (от консервативного до агрессивного), но в настоящей статье не буду акцентировать на них внимание.

Принципы сбора информации

Для проведения данного исследования был написан скрипт, который «отлавливает» и сохраняет данные параметров по паттернам Price Action РВ. Исследование проводилось на выбранных основных таймфреймах для каждого финансового инструмента.

При этом, как всегда, из обработки исключен минутный таймфрейм (М1) как рискованный и малоперспективный, где встречается слишком много «шума». Также исключены из рассмотрения недельный (W1) и месячный (МN) таймфреймы, так как они дают не представительные выборки статистических данных. То есть количество сформировавшихся паттернов РВ на этих таймфреймах не значительно (как правило, меньше 300) и не может использоваться для выводов математической статистики.

Для исследований выбраны следующие инструменты: XAUUSD, GBPUSD, USDCAD, USDJPY, EURUSD и AUDUSD. Временной диапазон исследования для каждого актива задавался на основании тех котировок, которые были доступны в терминале Metatrader 4, при его стандартных настройках, на 23 февраля 2019 .

Следует заметить, что точки начала тестирования различаются для всех таймфреймов и инструментов в силу доступности различного количества котировок для конкретной валютной пары и таймфрейма. Также подчеркиваю, что проводилось исследование эффективности «чистых» паттернов без использования дополнительных инструментов анализа рынка.

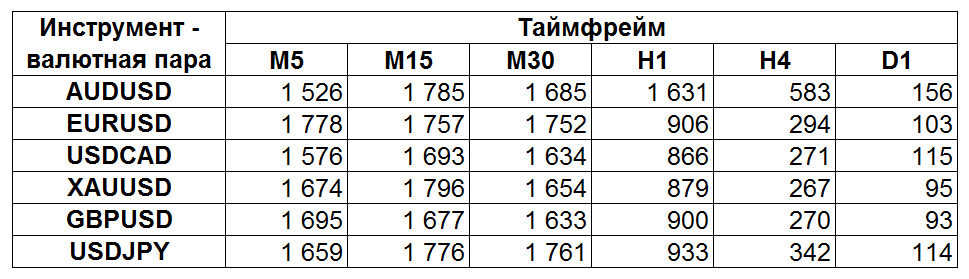
В таблице ниже отображено число паттернов РВ, которое встречается на рассматриваемых таймфреймах и инструментах:

Tabl_1(110=PinBar)2Число паттернов РВ в разрезе конкретного таймфрейма, как видно из приведенной таблицы, различается в зависимости от характера движения цены инструмента. Больше всего паттернов формируется и соответственно собирается, для всех инструментов, на младших таймфреймах. При этом, чем выше таймфрейм, тем меньше количество сформировавшихся паттернов.

Также, беглый взгляд на данные в таблице по дневному таймфрейму D1 позволяет, согласно положениям математической статистики (непредставительность ряда), исключить из дальнейшего рассмотрения этот таймфрейм.

Отметим, что таймфрейм Н4 также можно было бы исключить, но вынужден его оставить из-за интересных данных по инструментам: AUDUSD и USDJPY. А еще хочу отметить, что полученные данные для паттернов РВ порадовали меня своей работоспособностью и стабильностью количественных значений, то есть их небольшим разбросом, по всем инструментам и таймфреймам. Эти данные подтверждают известную истину, что паттерн РВ является одним из достаточно сильных, и в то же время легко распознаваемых, свечных паттернов в графическом анализе.

Статистические показатели паттернов

В качестве основных оставим те же параметры, которые будем получать аналогично предыдущим исследованиям паттернов Внутренний бар, ПоглощениеDBLHC и DBHLCTBL и TBH, Rails и CPR, но все же приведем их полный перечень:

  • time — дата и время формирования паттерна (в формате DD.MM.YYYY HH:MM);
  • risk — риск в пунктах при входе в рынок после формирования паттерна и установке стоп-лосс ниже минимумов данного паттерна (для позиций на продажу — выше максимумов);
  • riskINATRS — риск в ATR;
  • priceMove — максимальное движение рынка после формирования паттерна в благоприятном направлении, близкое к нулю значение указывает на ситуацию, когда рынок сразу после формирования паттерна двигался в противоположном направлении;
  • PL — максимальное отношение прибыли к риску, рассчитывается как priceMove / risk;
  • patternSize — размер паттерна в пунктах;
  • patternSizeINATRS — размер паттерна в ATR;
  • ATR — размер ATR на дату формирования паттерна.

Статистика указанных параметров была собрана по всем указанным выше финансовым инструментам и таймфреймам. Конечно, очевидно, что для нас наиболее интересный параметр из описанных выше — PL, чем выше потенциальное отношение прибыли к рискам, тем лучше, ибо он в определенном смысле отражает статистический потенциал ожидаемой прибыли. В определении наиболее перспективного значения этого параметра и заключается смысл данного исследования. Я имею ввиду, что для успешного трейдинга целесообразно работать там, где соотношение Take Profit к Stop Loss максимально — желательно более 2.

Теперь можно перейти к более детальному разбору статистики по параметру PL для каждого инструмента и таймфрейма.

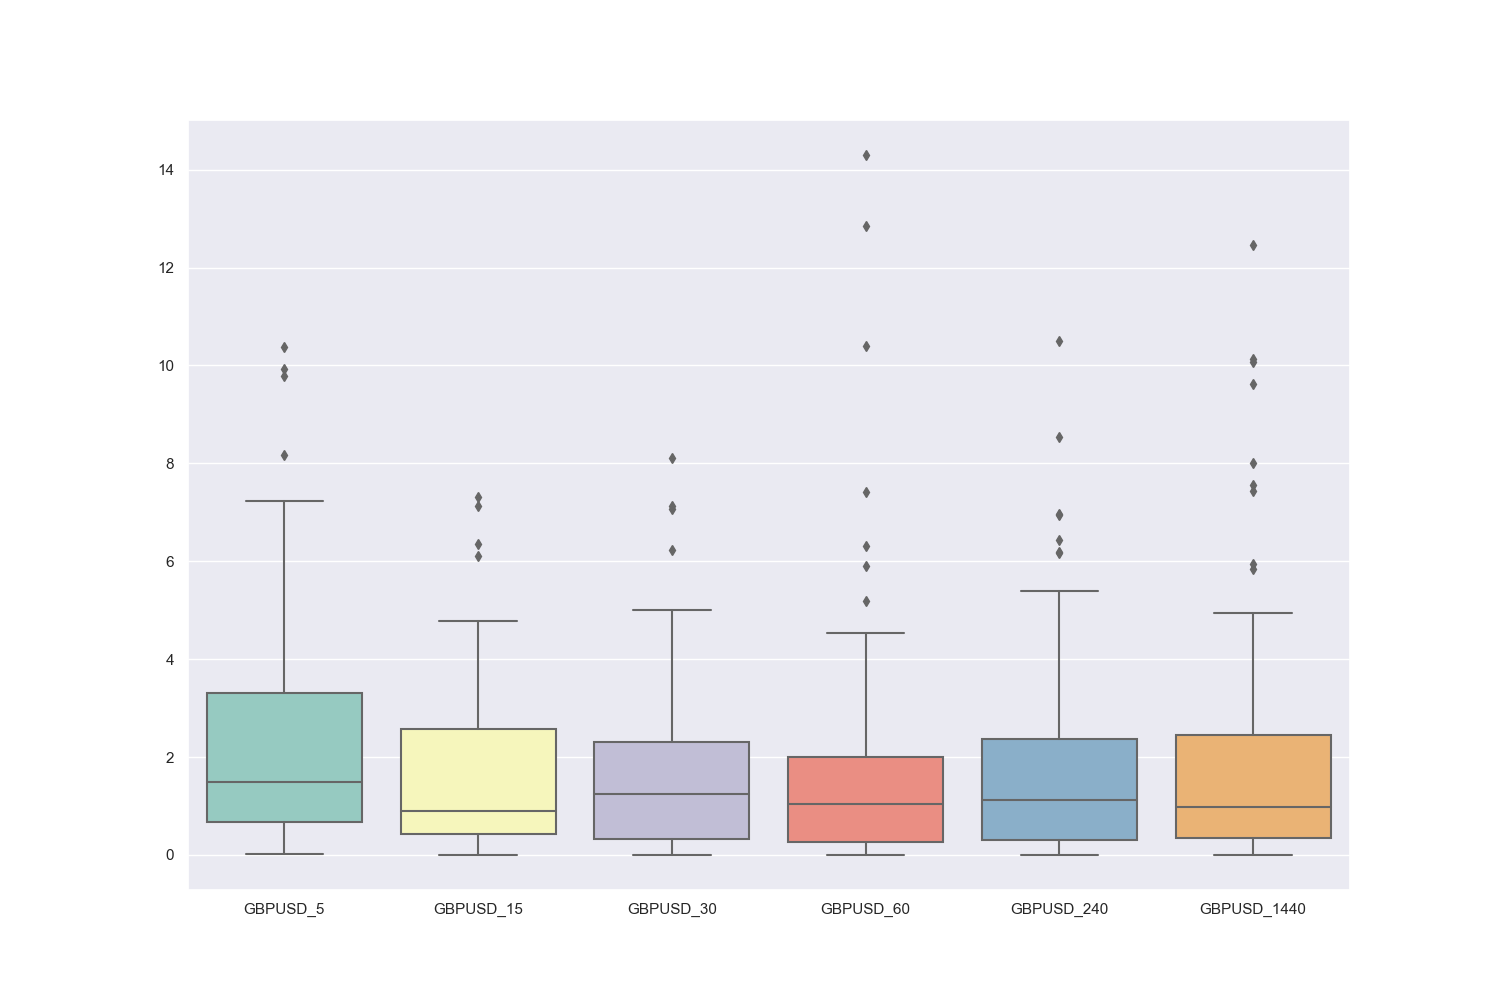
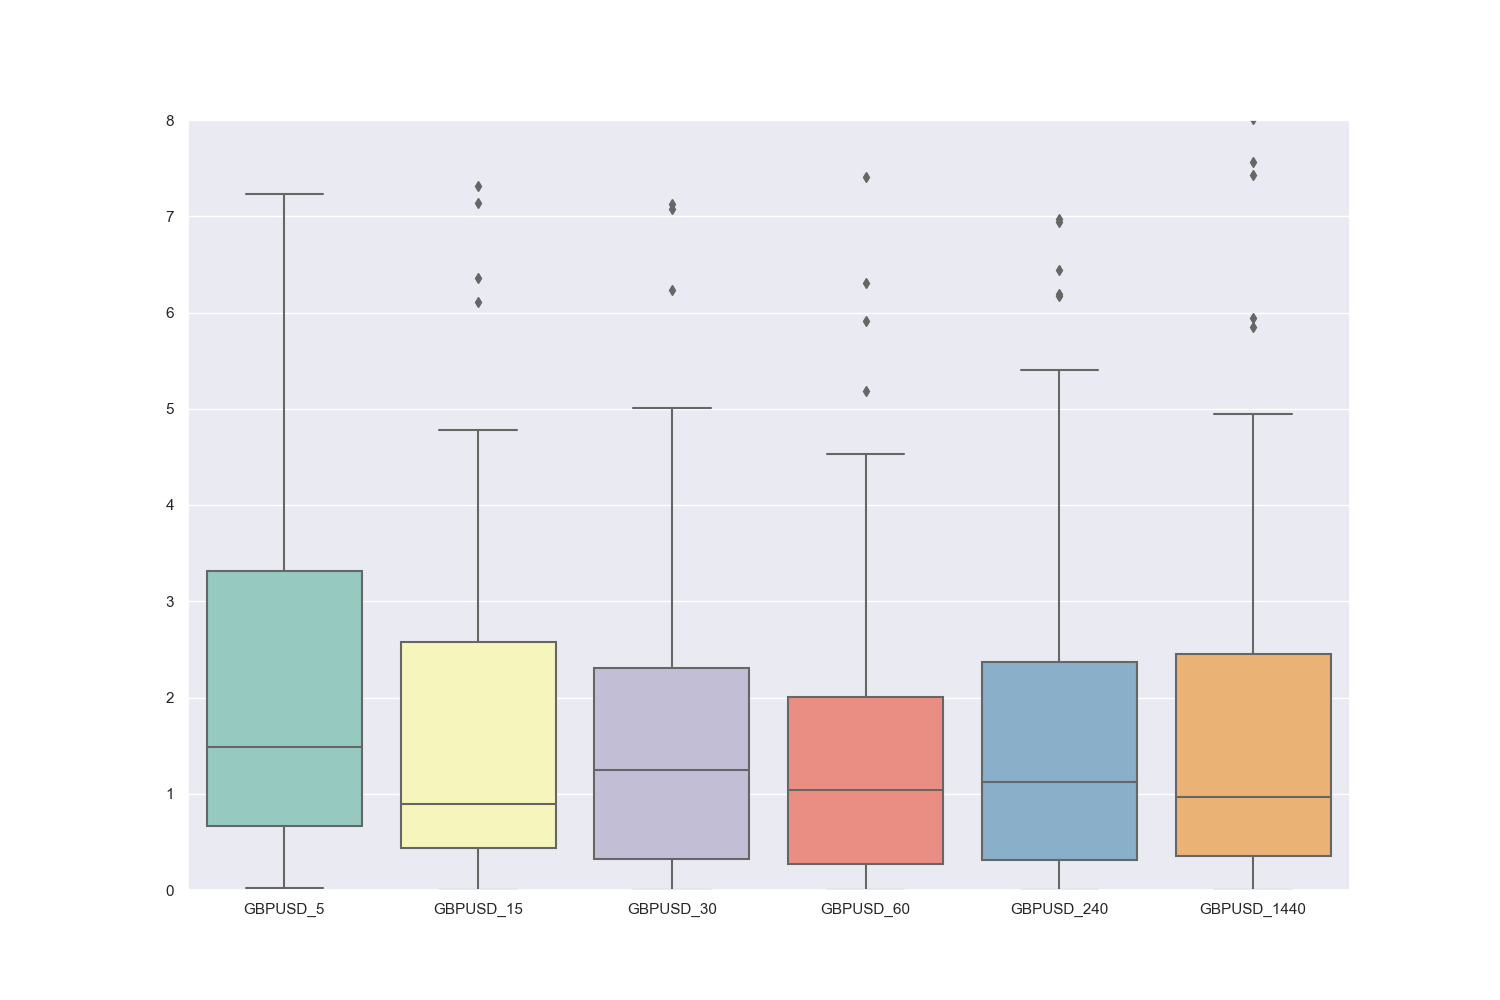
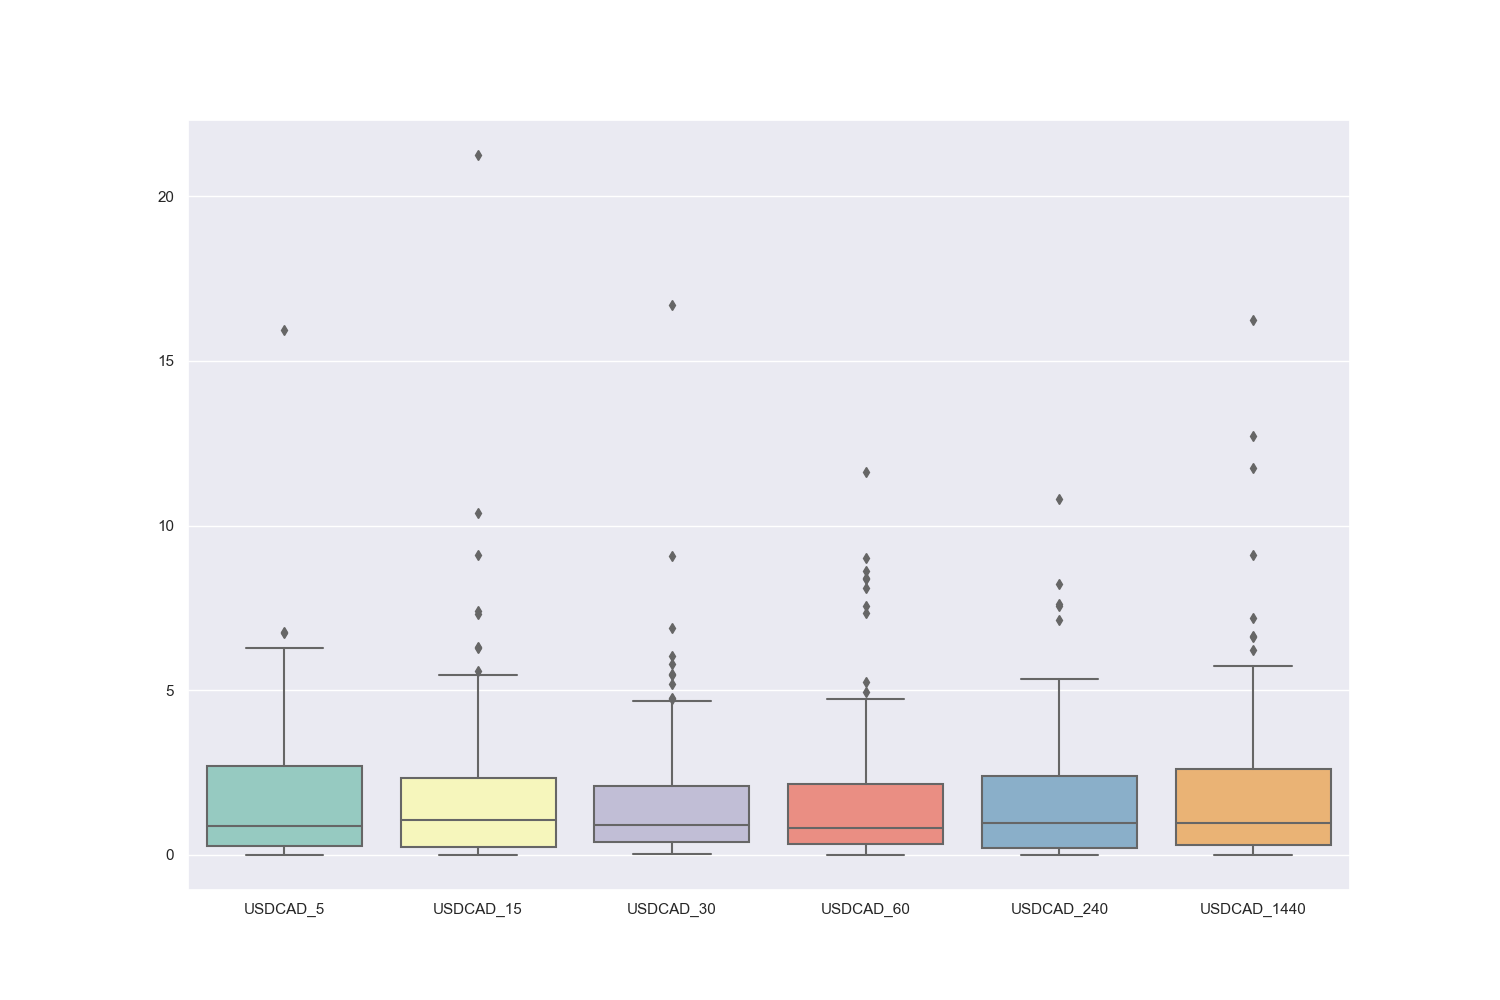
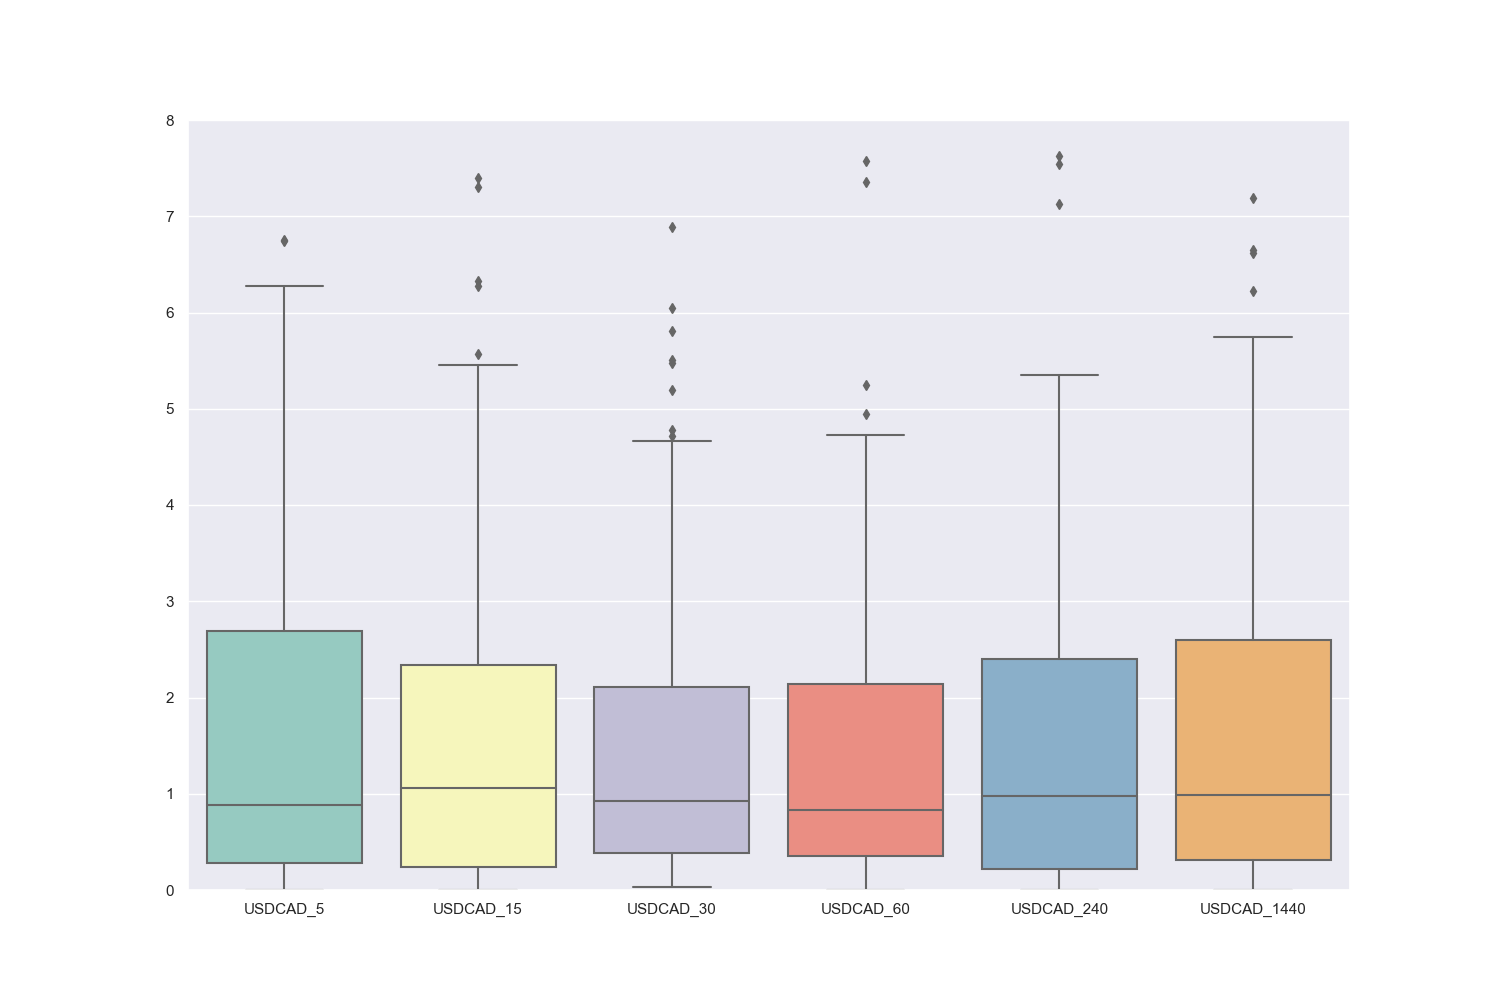
Для наглядного отображения информации по показателю PL для каждого паттерна, как и в предыдущих статьях, мы будем использовать график, который называется ящик с усами, (англ. box-and-whiskers plot, box plot). Он компактен, нагляден и активно используется в описательной статистике, поэтому он применен мною для отображения результатов данного исследования.

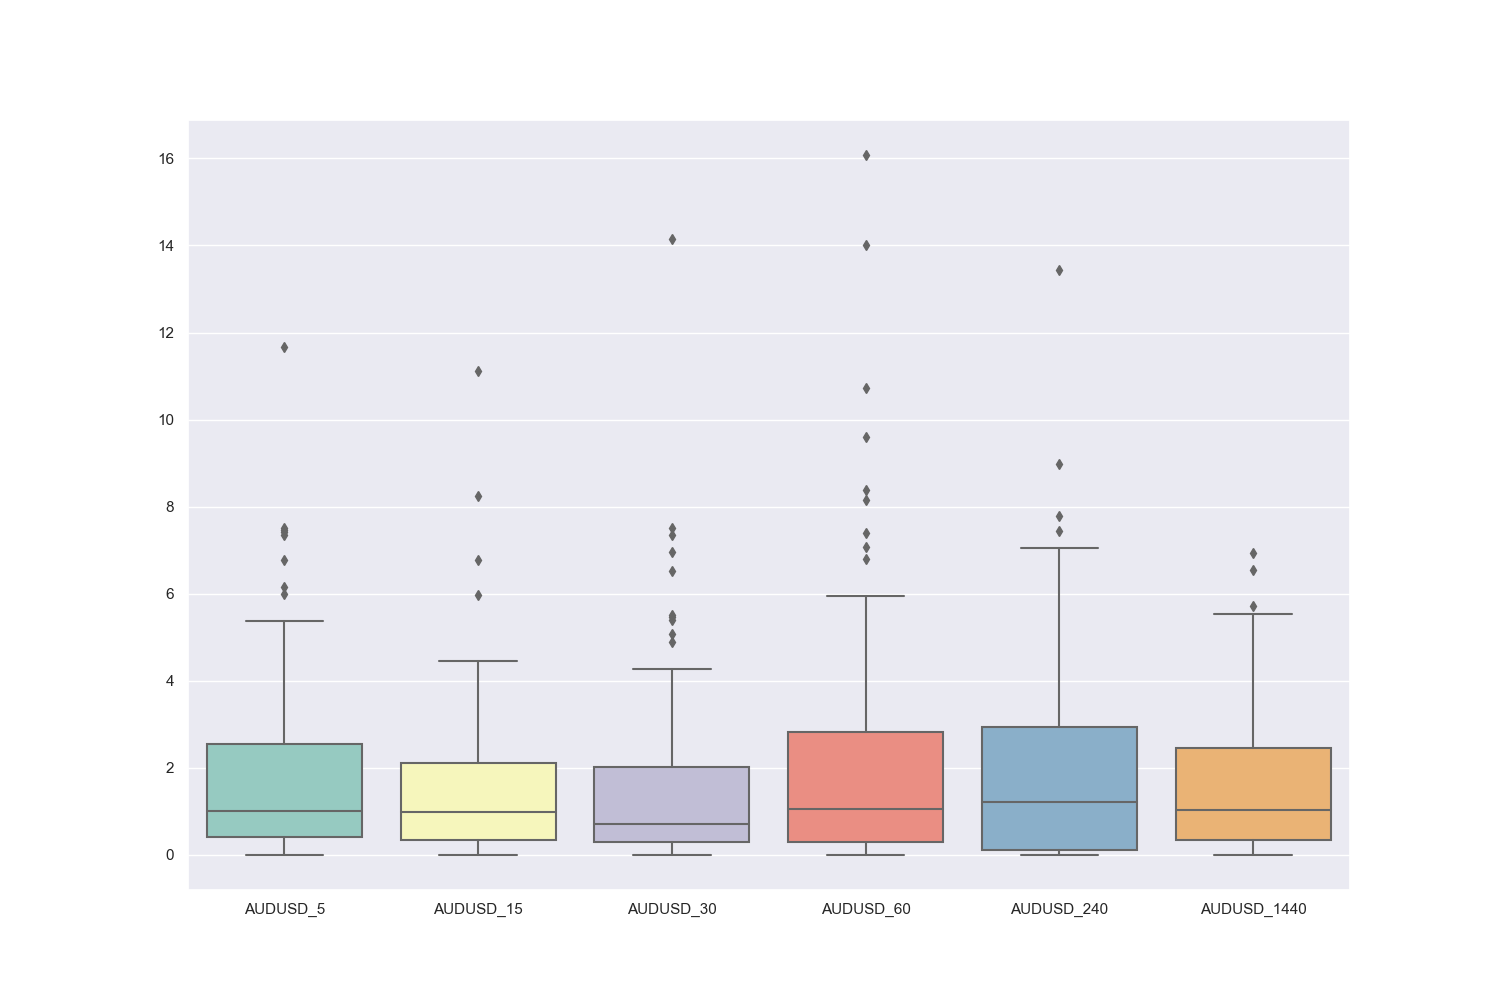
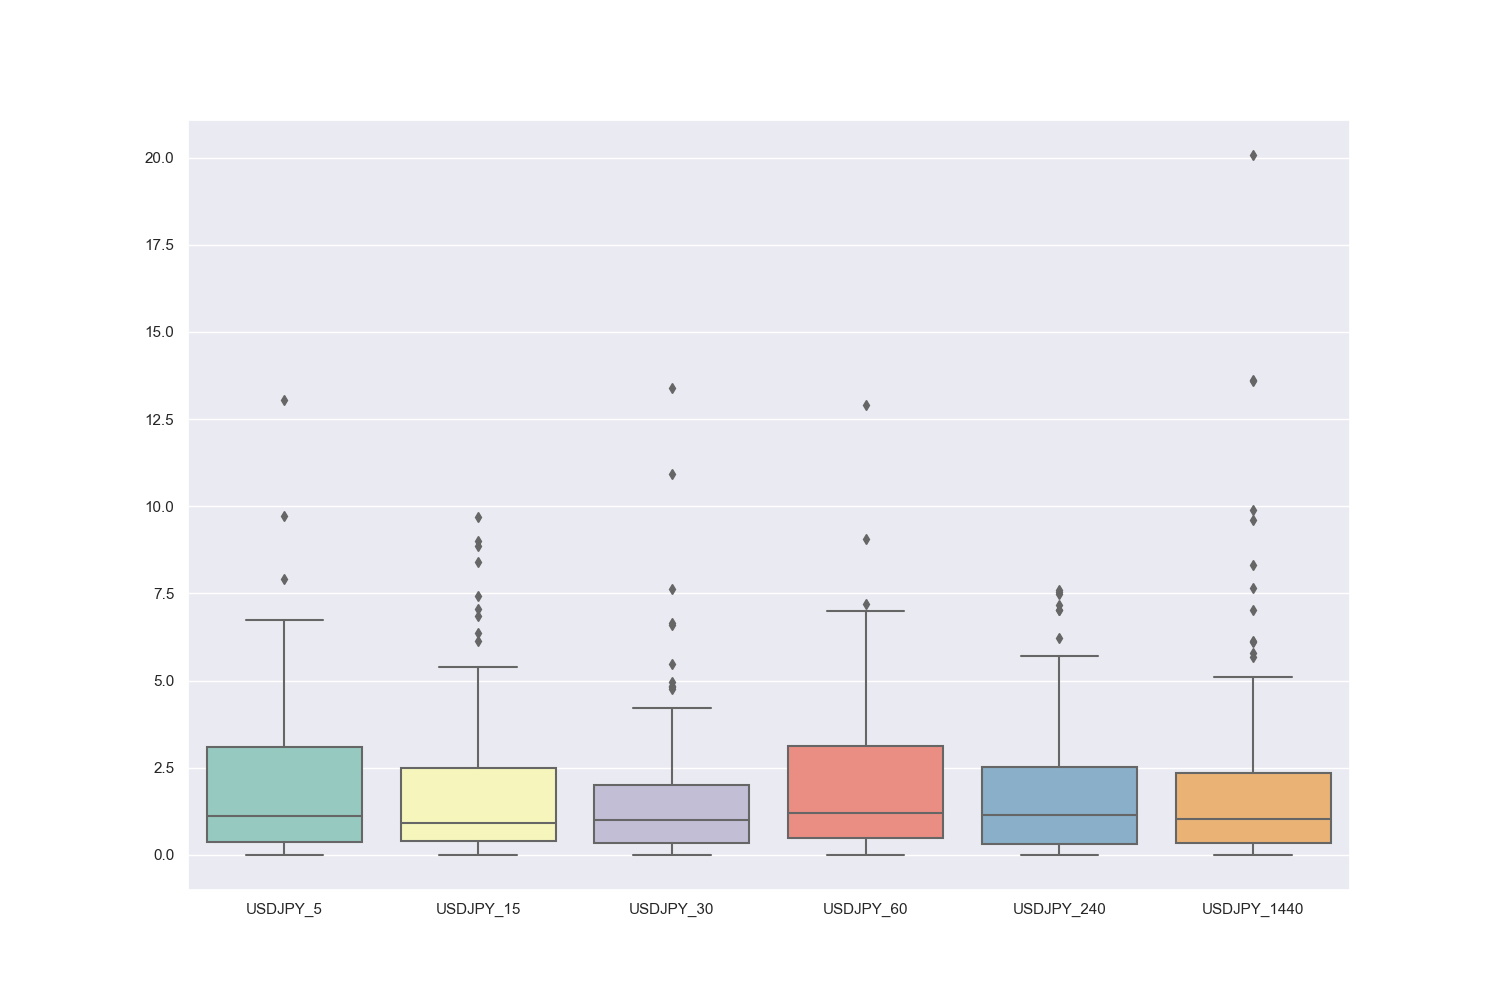
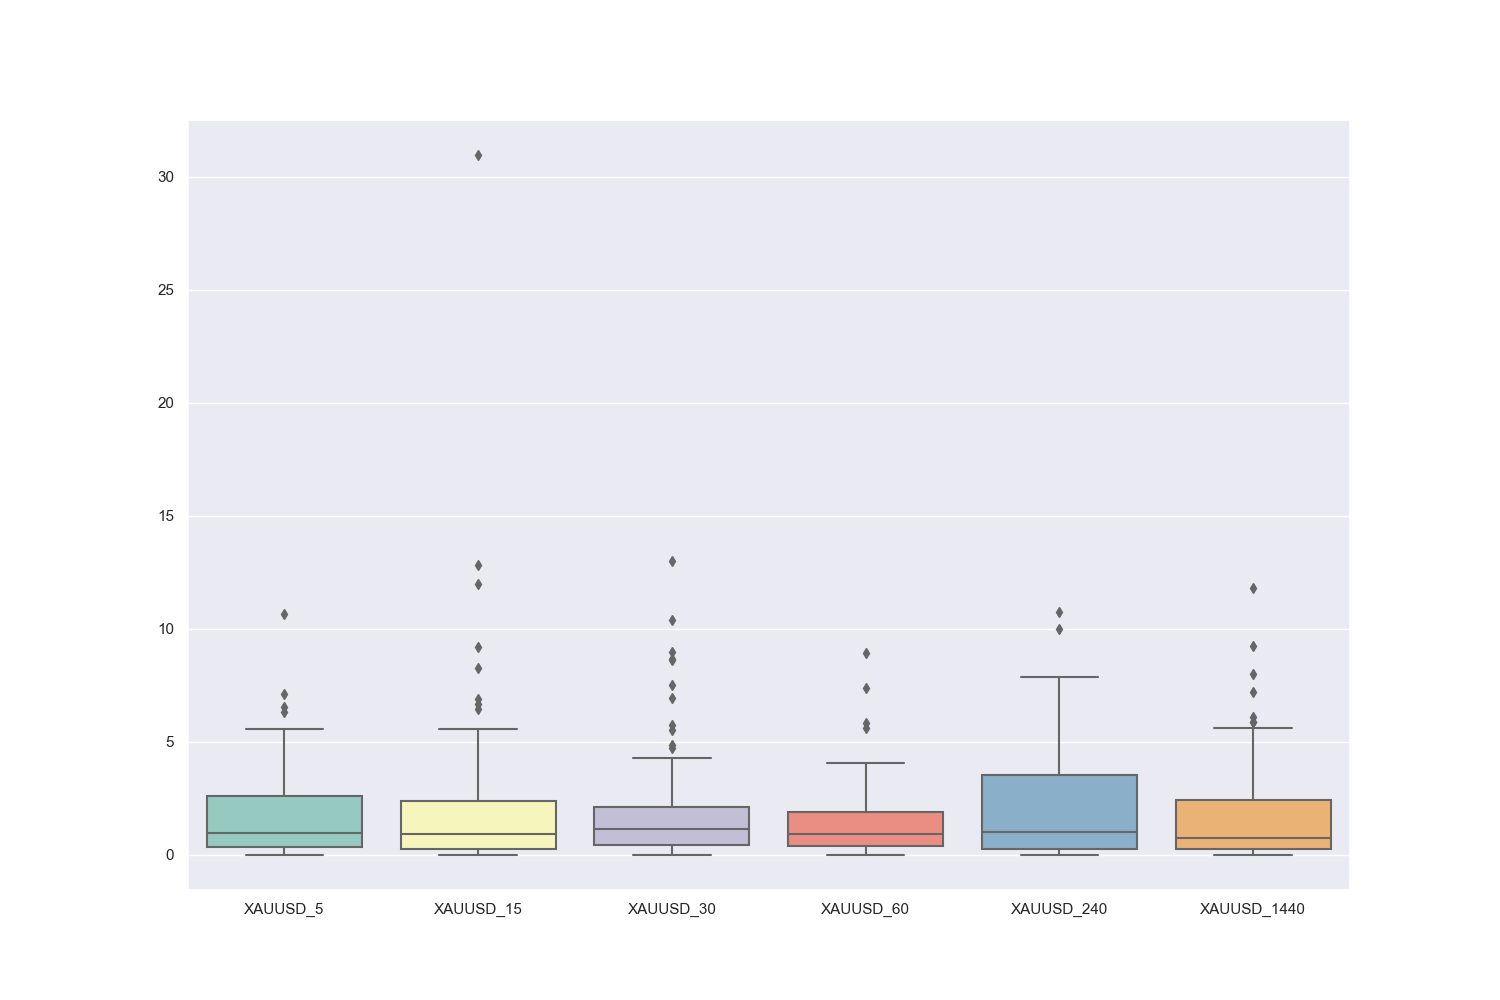
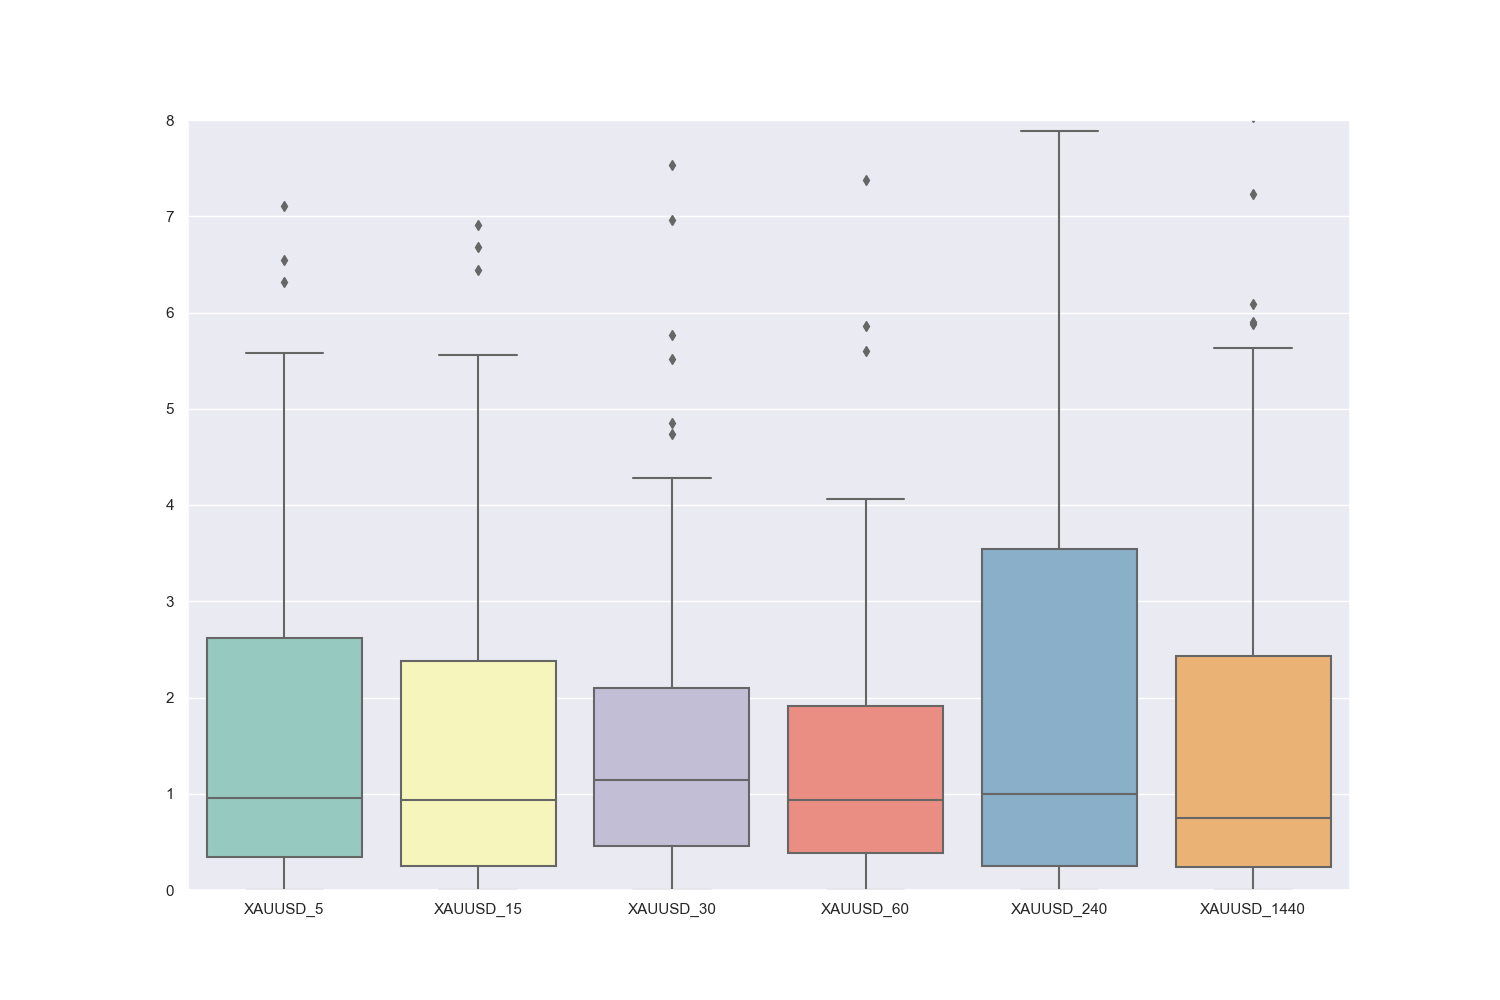
Ниже для каждого фрагмента исследования вы можете увидеть два графика. Первый график (слева) отражает всю ситуацию по рассматриваемому аспекту целиком. А на втором графике (справа) отсечены «выбросы» со значением PL > 5, то есть информация о «выбросах», которая имеется после четвертого квантиля – после верхнего уса. При этом, оба графика позволяют увидеть представляемые данные в более удобном для восприятия масштабе (если «кликнуть» мышкой на каком-то из них).

Сравнение показателя прибыль/риск по таймфреймам

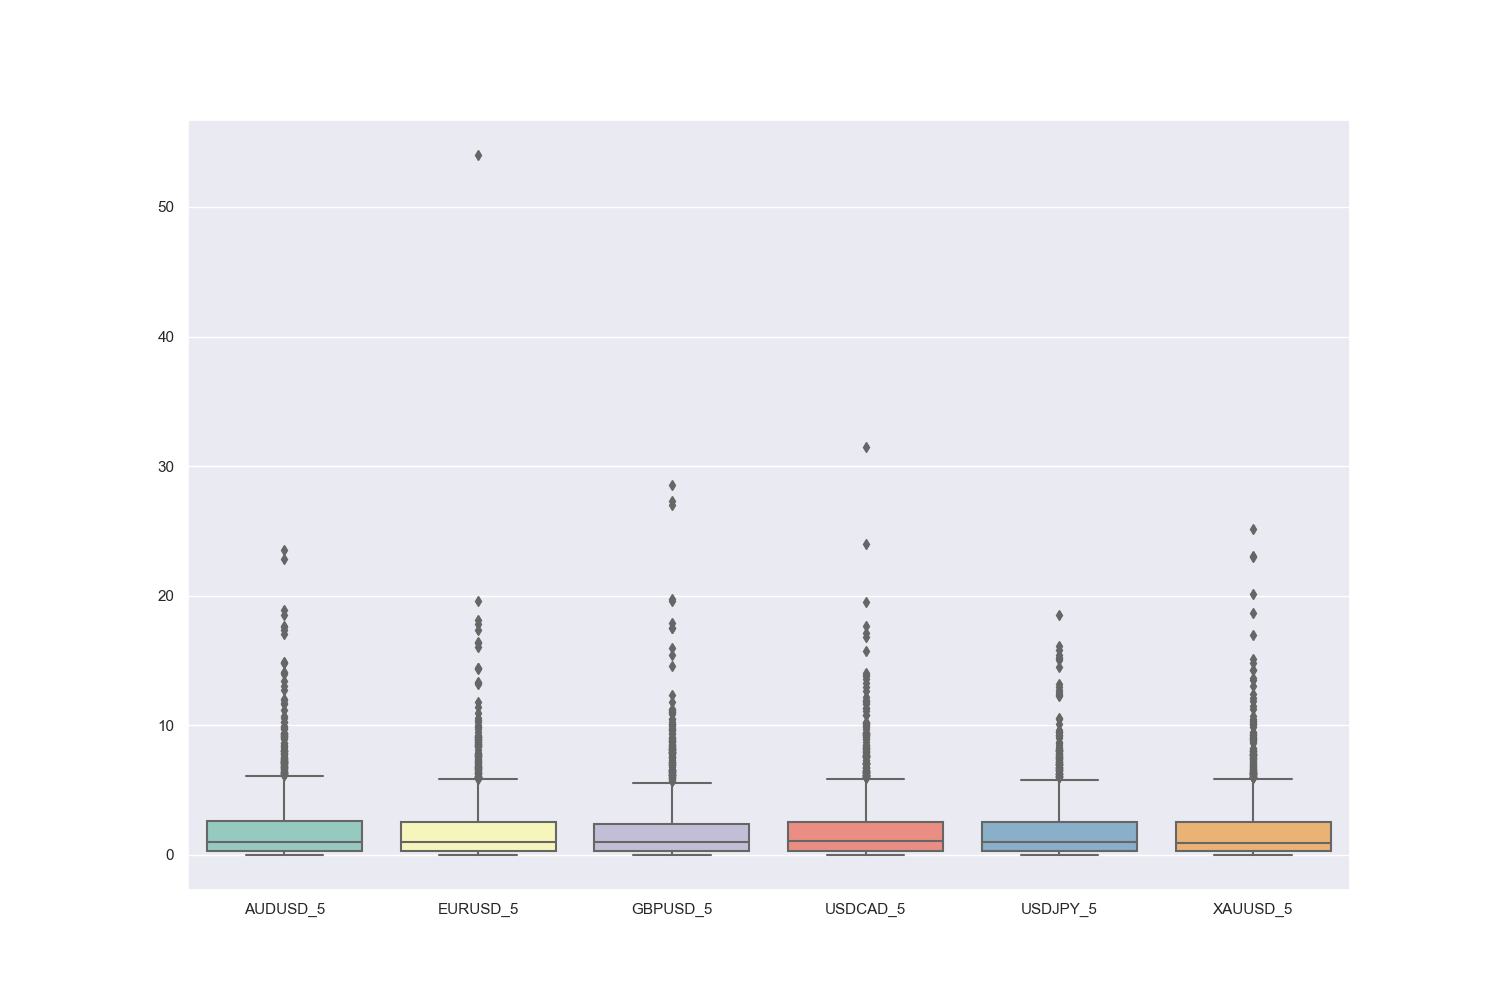
На каждом левом рисунке в закладках отражена вся статистика вместе с выбросами — иногда чрезвычайно значительными, но относительно редкими значениями PL. Сразу бросается в глаза число выбросов на небольших таймфреймах — сделки с чрезвычайно высокими отношениями прибыль/риск тут встречаются на порядок чаще в сравнении с крупными таймфреймами. Это свойство мелких таймфреймов вполне ожидаемо. Остановимся подробнее на правых рисунках всех закладок, где график ограничен значениями прибыль/риск, равными 5:1, что более удобно для рассмотрения и анализа.

Нас интересует верхняя граница «бокса» и значения, которые находятся выше. Это примерно 25% паттернов, которые отражают сделки с наибольшим соотношением прибыль/риск. Чем выше находится верхняя граница бокса и верхняя граница «тени», то есть верхнего уса для рассматриваемого инструмента и таймфрейма, тем лучше, поскольку в этом случае сделки с высоким отношением Take Profit к Stop Loss встречаются чаще, а это более перспективно для трейдинга.[/vc_column_text][vc_tta_tabs active_section=»1″ el_class=»researches»][vc_tta_section title=»М5″ tab_id=»1535303006658-3100fc3b-1cbf»][vc_column_text]Рrice Аction. Исследование паттернов PB     Рrice Аction. Исследование паттернов PB

Верхние 25% сделок генерируют соотношение прибыль риск в диапазоне 2.50 – 6.15:

  • максимального значения прибыль/риск верхние 25% сделок достигают на инструментах: AUDUSD и USDCAD, минимального 5.70 – на GBPUSD;
  • минимальное значение имеет верхняя граница бокса инструмента GBPUSD, а максимальное — на AUDUSD и USDCAD;
  • медианы на этом таймфрейме для всех инструментов имеют незначительный разброс: от 1.00 до 1.10;
  • «выбросы» на этом таймфрейме для EURUSD достигают величины 57.00, а на других инструментах они не меньше 19.00.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску на таймфрейме М5 наиболее интересны инструменты: AUDUSD и USDCAD.[/vc_column_text][/vc_tta_section][vc_tta_section title=»М15″ tab_id=»1535303006744-b4d24462-a23d»][vc_column_text]Рrice Аction. Исследование паттернов PBРrice Аction. Исследование паттернов PB

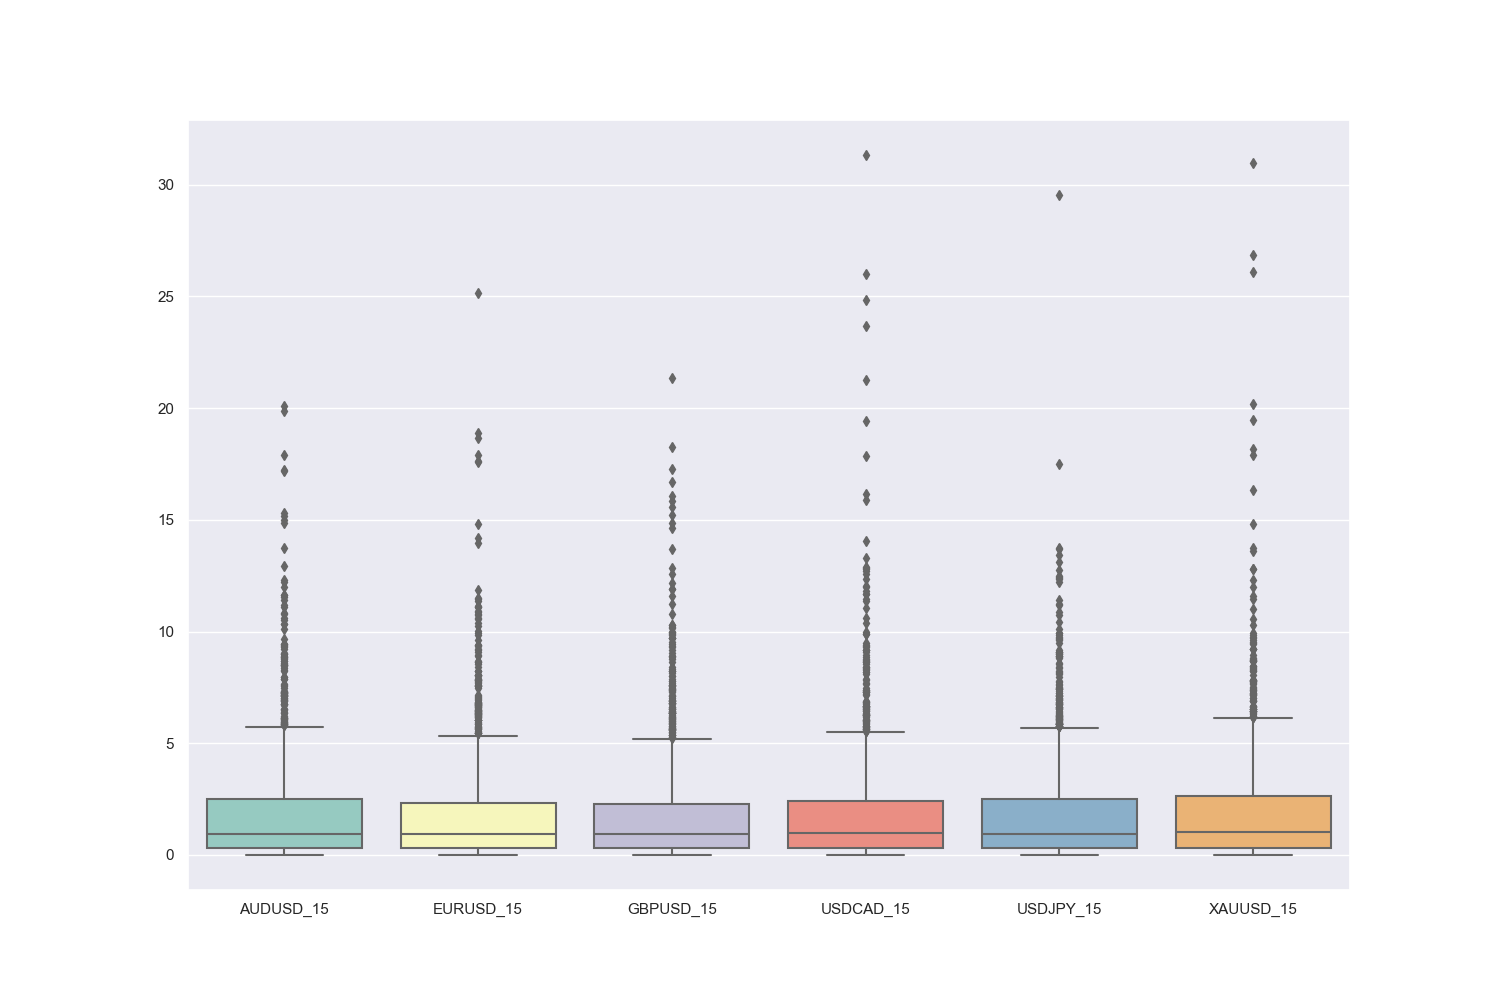
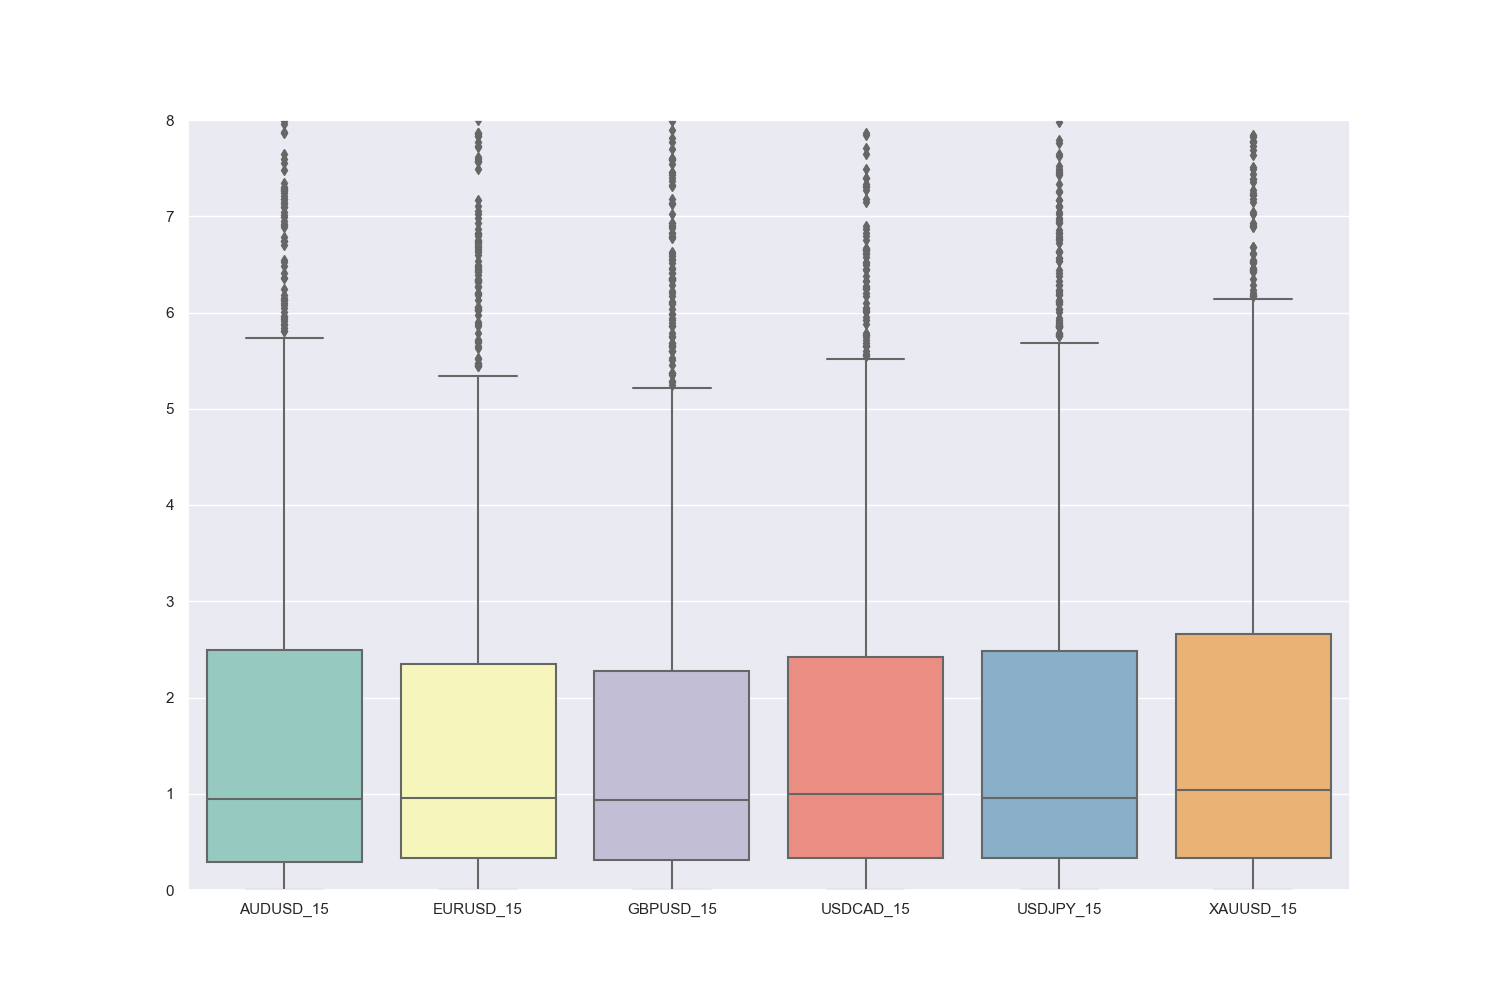
Верхние 25% сделок генерируют соотношение прибыль риск в диапазоне 2.25 – 6.20:

  • максимального значения прибыль/риск около 6.20 верхние 25% сделок достигают на инструменте XAUUSD;
  • минимальное значение имеет верхняя граница бокса инструмента GBPUSD, максимальное – XAUUSD;
  • медианы на этом таймфрейме для всех инструментов также имеют незначительный разброс: от 0.95 до 1.10;
  • наиболее значительные «выбросы» на этом таймфрейме для инструментов USDCAD, XAUUSD и USDJPY достигают значений 36.00, 34.00 и 29.00, да и на других инструментах они не меньше 17.60.

При поиске точек входа с максимальным соотношением потенциальной прибыли к риску на таймфрейме М15 наиболее интересны инструменты XAUUSD и AUDUSD.[/vc_column_text][/vc_tta_section][vc_tta_section title=»М30″ tab_id=»1535303228435-301fd2cd-bd2b»][vc_column_text]Рrice Аction. Исследование паттернов PB     Рrice Аction. Исследование паттернов PB

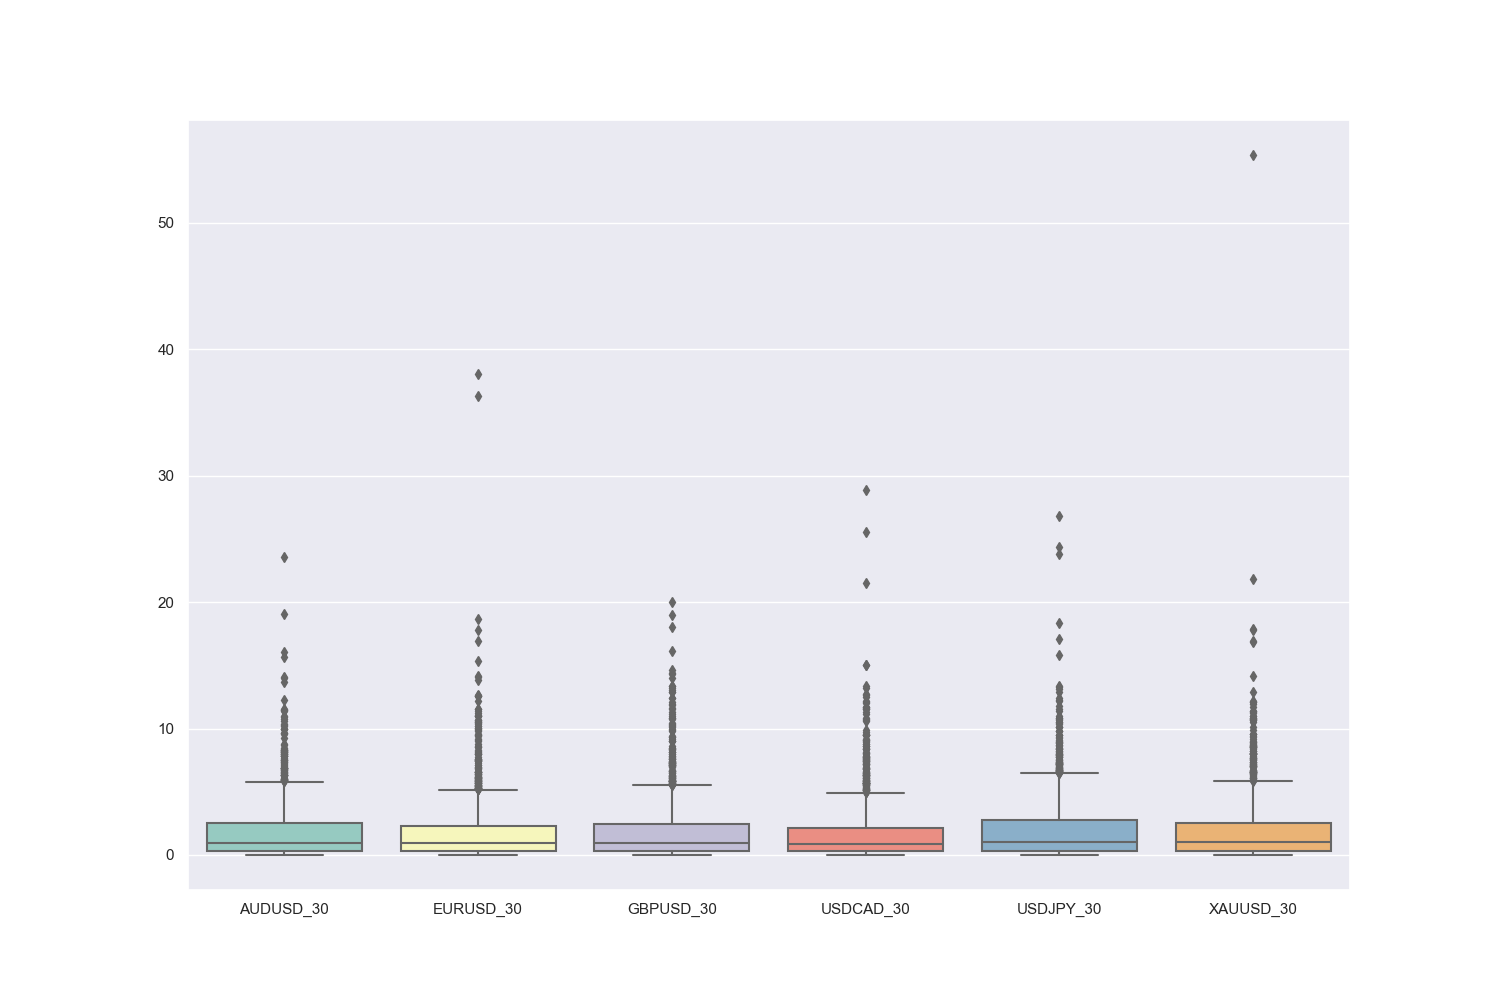
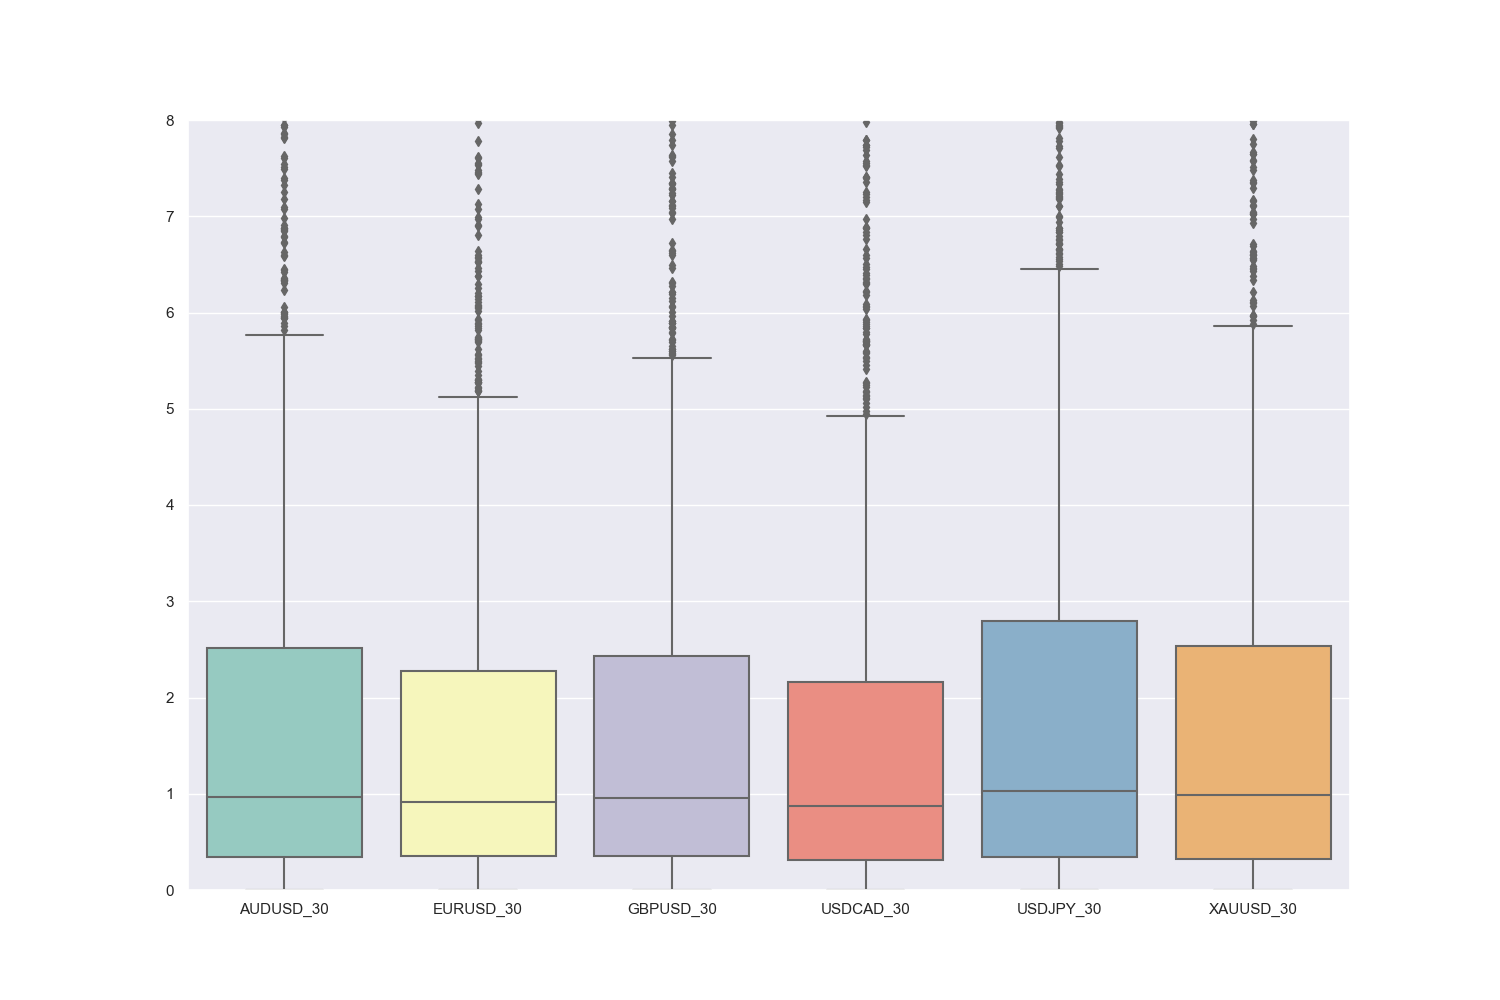
Верхние 25% сделок генерируют соотношение прибыль риск в диапазоне 2.20 – 6.50:

  • максимального значения прибыль/риск (около 6.50) верхние 25% сделок достигают на USDJPY, минимальное значение 4.95 получено для USDCAD;
  • минимальное значение 2.20 имеет верхняя граница бокса инструмента USDCAD, а максимальное 2.85 — USDJPY;
  • наиболее высокая медиана со значением 1.05 для этого таймфрейма получена по инструменту USDJPY;
  • наибольшие «выбросы» на этом таймфрейме для инструментов XAUUSD и EURUSD достигают значений 57.0 и 37.0 — 38.5, да и на других инструментах они не ниже 19.00.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску на таймфрейме М30 наиболее интересен инструмент USDJPY.[/vc_column_text][/vc_tta_section][vc_tta_section title=»Н1″ tab_id=»1535303288130-87050819-de61″][vc_column_text]Рrice Аction. Исследование паттернов PB     Рrice Аction. Исследование паттернов PB

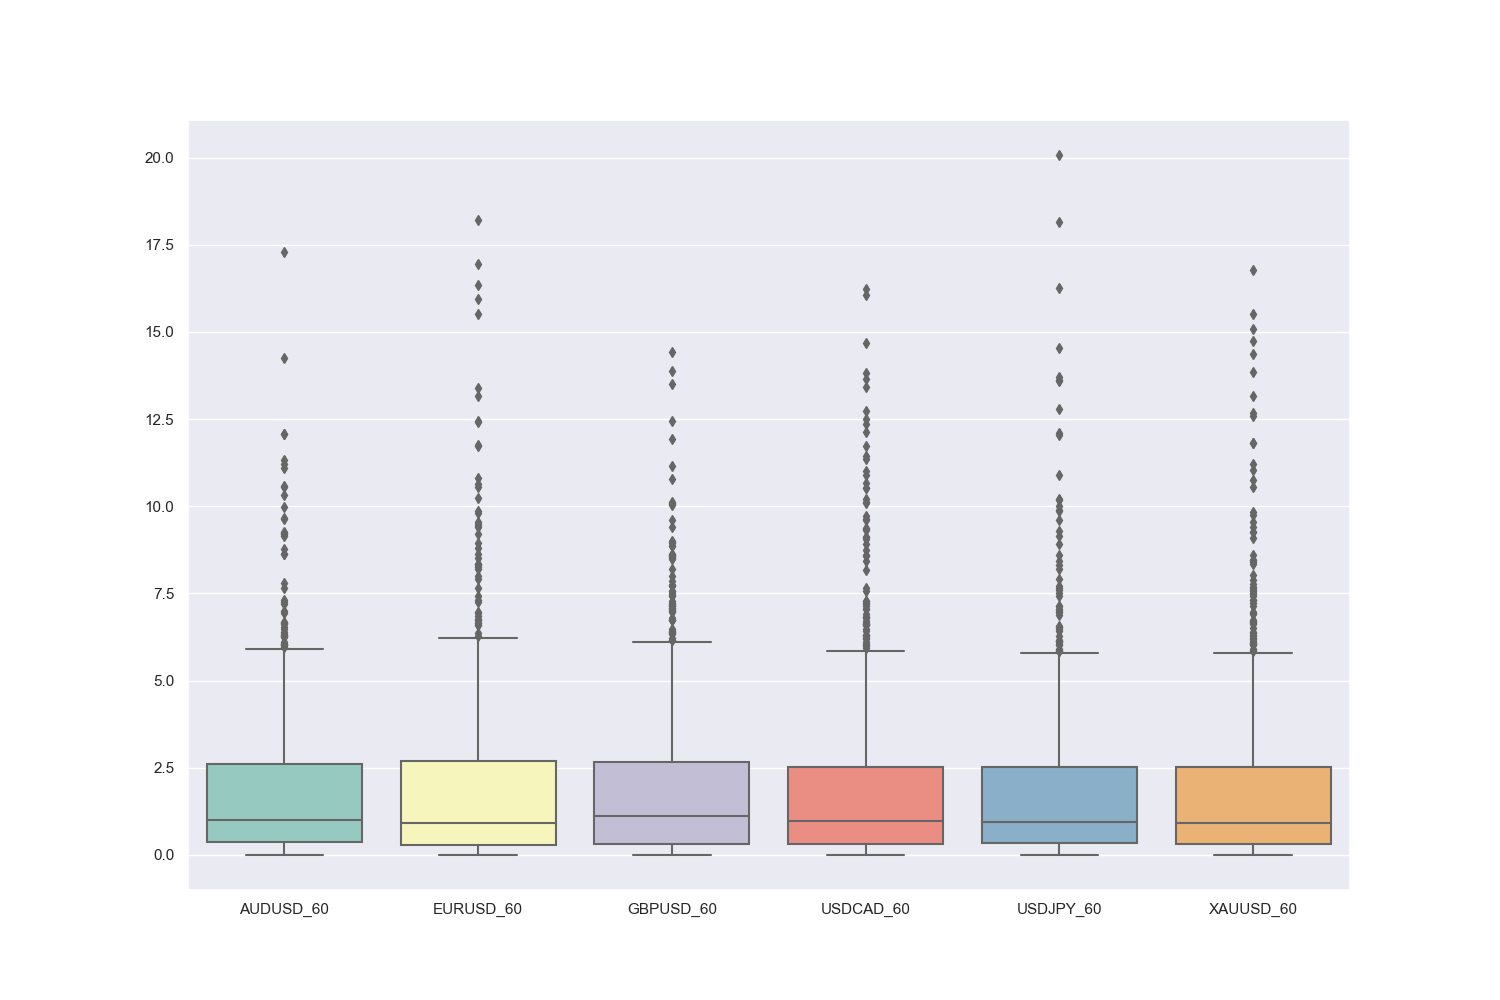
Верхние 25% сделок генерируют соотношение прибыль риск в диапазоне 2.65 – 6.20:

  • максимальное значения прибыль/риск (около 6.20) верхние 25% сделок достигают на инструменте EURUSD, а минимальное 5.85 — на USDJPY и XAUUSD;
  • минимальное значение 2.65 имеет верхняя граница бокса инструментов USDCAD, USDJPY и XAUUSD, а максимальное порядка 2.70 — EURUSD, GBPUSD и AUDUSD;
  • наиболее высокая медиана 1.15 для этого таймфрейма получена по инструменту GBPUSD;
  • «выбросы» на этом таймфрейме достигают значения 20.05 на инструменте USDJPY, но также следует заметить, что и на других инструментах они имеют значение от 14.50.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску на таймфрейме Н1 наиболее интересны инструменты EURUSD и GBPUSD.[/vc_column_text][/vc_tta_section][vc_tta_section title=»H4″ tab_id=»1535303291909-cbf615f2-3a97″][vc_column_text]Рrice Аction. Исследование паттернов PB     Рrice Аction. Исследование паттернов PB

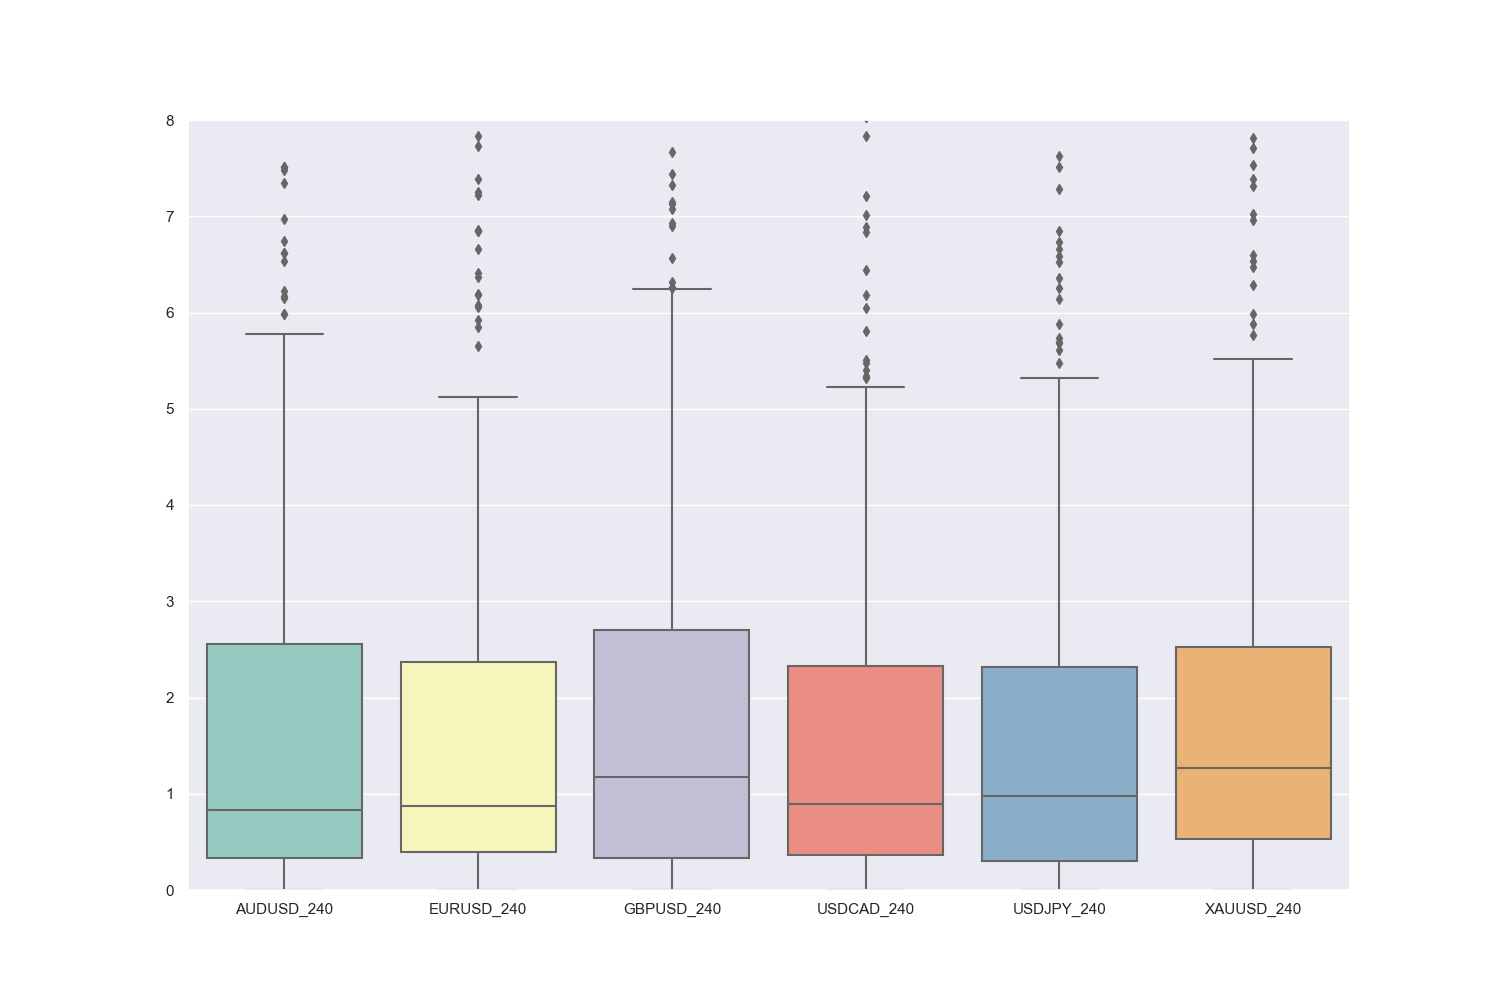
Верхние 25% сделок генерируют соотношение прибыль риск в диапазоне 2.25 – 6.25:

  • максимального значения прибыль/риск (около 6.25) верхние 25% сделок достигают на инструменте GBPUSD, а минимального 5.15 — на EURUSD;
  • минимальное значение 2.40 имеет верхняя граница бокса инструмента EURUSD, а максимальное 2.80 — для GBPUSD;
  • самые высокие медианы значением 1.20 — 1.30 получены для инструментов XAUUSD и GBPUSD;
  • «выбросы» на этом таймфрейме достигают значений 23.20 для инструмента USDJPY, да и на всех других инструментах они имеют достаточно интересные значения от 12.45.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску на таймфрейме Н4 наиболее интересны инструменты GBPUSD, AUDUSD и XAUUSD.[/vc_column_text][/vc_tta_section][vc_tta_section title=»D1″ tab_id=»1553420649906-4b5518d5-4c60″][vc_column_text]Рrice Аction. Исследование паттернов PBРrice Аction. Исследование паттернов PB

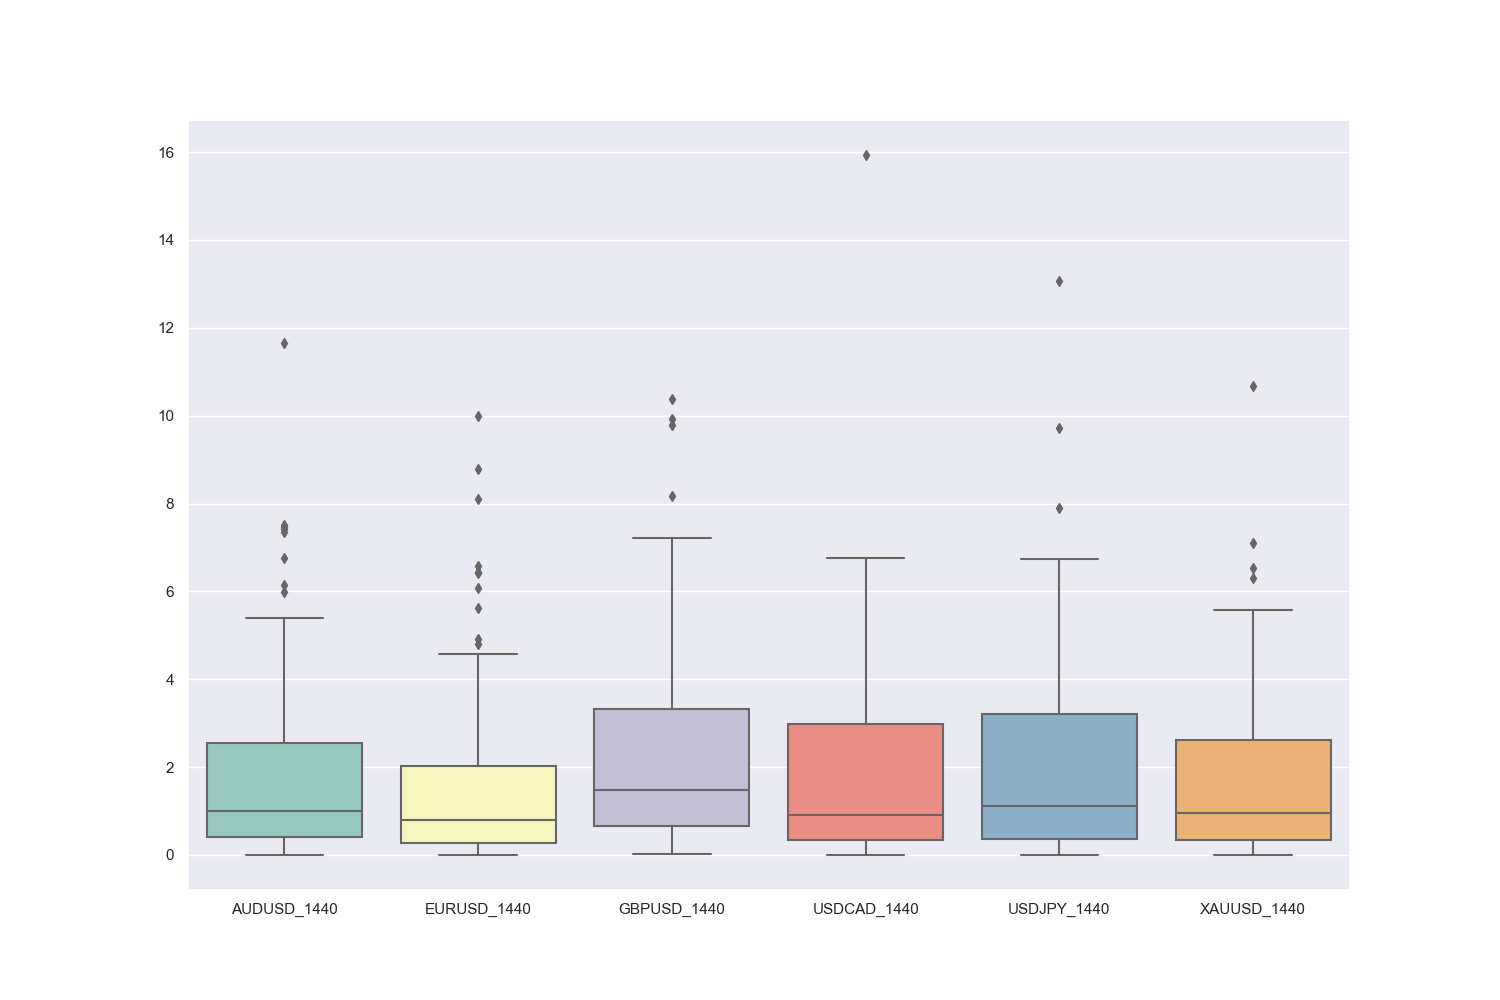
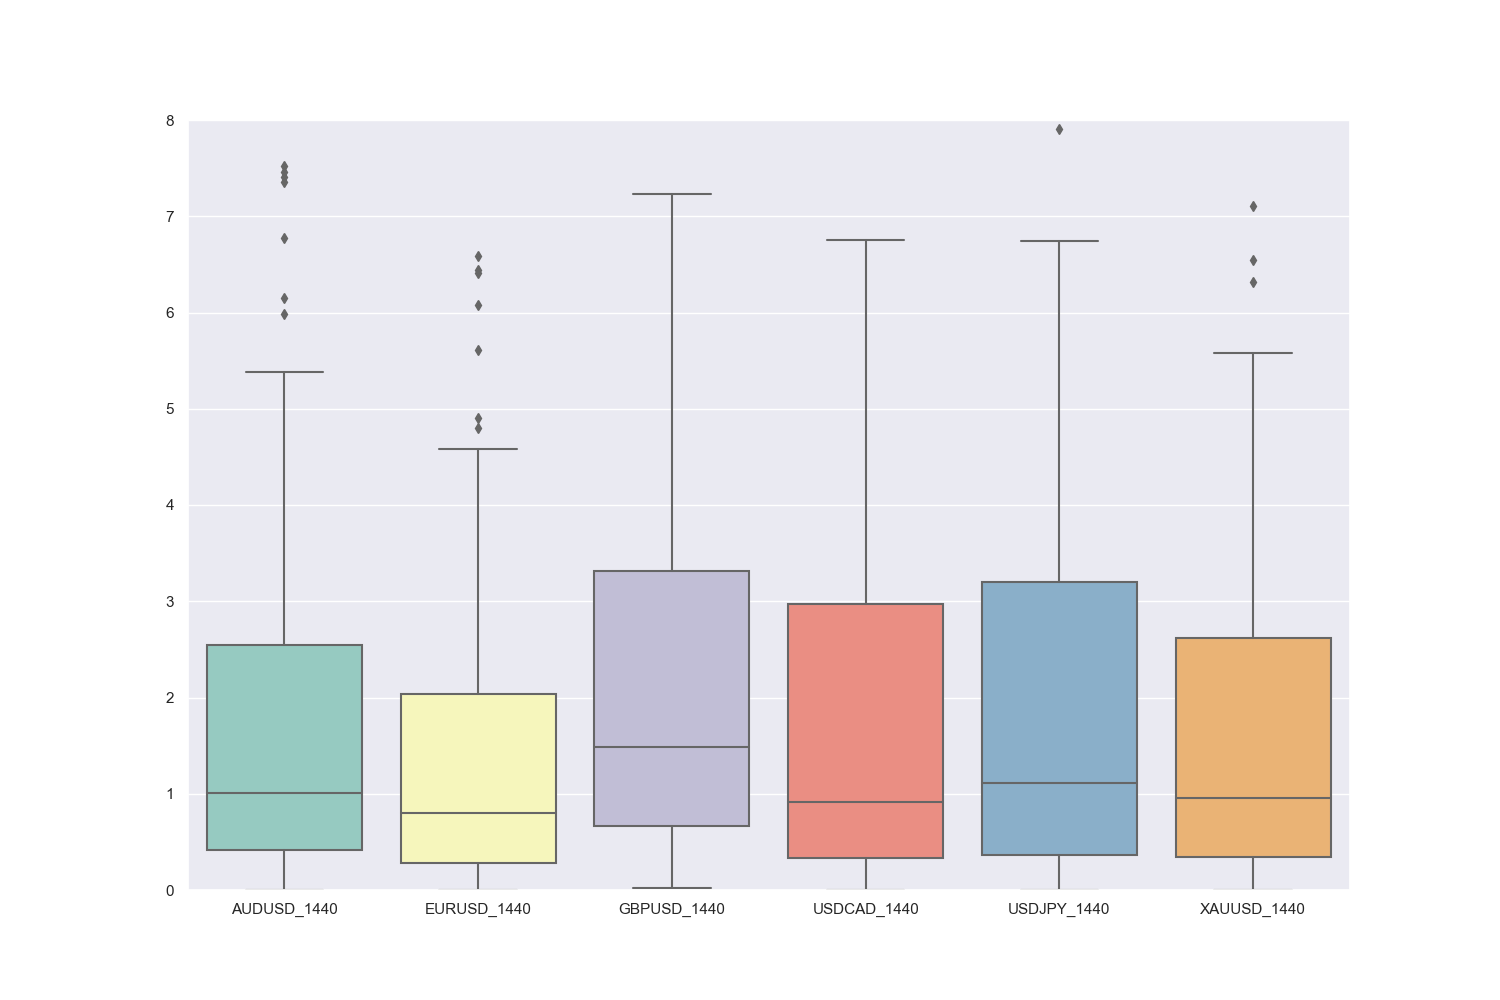
Верхние 25% сделок генерируют соотношение прибыль риск в диапазоне 2.05 – 7.25:

  • максимального значения прибыль/риск (около 7.25) верхние 25% сделок достигают на инструменте GBPUSD, а минимального 4.65 — на EURUSD;
  • минимальное значение 2.05 имеет верхняя граница бокса инструмента EURUSD, а максимальное 3.40 — для GBPUSD;
  • самое высокое значение медианы 1.55 получено для инструмента GBPUSD;
  • «выбросы» на этом таймфрейме достигают значений 16.0 для инструмента USDCAD, да и на всех других инструментах они также имеют интересные значения от 10.65.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску на таймфрейме D1 наиболее интересны инструменты GBPUSD, USDJPY и USDCAD.[/vc_column_text][/vc_tta_section][/vc_tta_tabs][vc_column_text]

Сравнение показателя прибыль/риск по активам

Теперь можно приступить к проведению исследований и сравнению показателей паттерна по всем инструментам для конкретного ТФ. Для этого применим подходы, котрые были описаны и в предыдущих исследованиях – то есть будем рассматривать все выбранные инструменты на конкретном таймфрейме.[/vc_column_text][vc_tta_tabs active_section=»1″ el_class=»researches»][vc_tta_section title=»EURUSD» tab_id=»1535303574364-f517c5df-008b»][vc_column_text]Рrice Аction. Исследование паттернов PB     Рrice Аction. Исследование паттернов PB

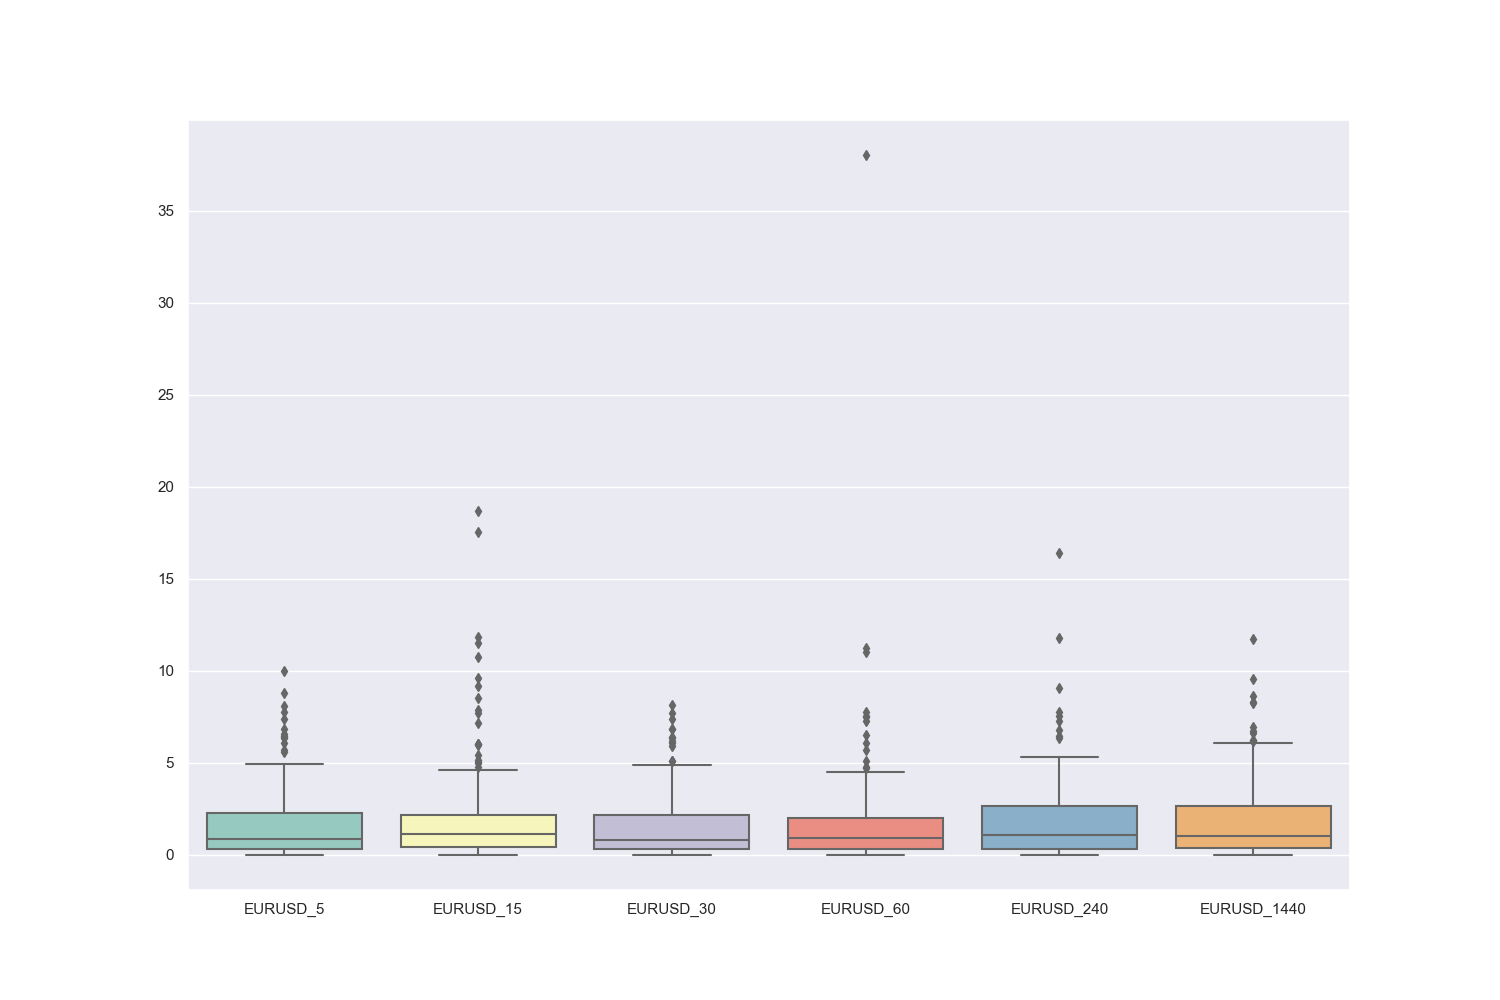
Верхние 25% сделок генерируют соотношение прибыль/риск в диапазоне 2.05 – 6.10:

  • максимального значения прибыль/риск, около 6.10, верхние 25% сделок достигают на таймфрейме D1, минимального 4.60 — на Н1;
  • минимальное значение 2.05 имеет верхняя граница бокса на Н1, максимальное 2.80 — на Н4 и D1;
  • самая высокая медиана 1.15 на М15 и Н4;
  • «выбросы» достигают значения порядка 38.00 на H1.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску для EURUSD наиболее интересны таймфреймы D1 и Н4.[/vc_column_text][/vc_tta_section][vc_tta_section title=»GBPUSD» tab_id=»1535303574455-fa7e3b57-764f»][vc_column_text]Рrice Аction. Исследование паттернов PB     Рrice Аction. Исследование паттернов PB

Верхние 25% сделок генерируют соотношение прибыль/риск в диапазоне 2.05 – 7.25:

  • максимального значения прибыль/риск, около 5.05 — 7.25, верхние 25% сделок достигают на таймфреймах М5, Н4 иМ30, а минимального 4.65 — на Н1;
  • минимальное значение имеет верхняя граница бокса на Н1, максимальное — на М5;
  • самая высокая медиана 1.50 на М5;
  • на этом инструменте «выбросы» достигают значения порядка 14.25 на Н1.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску на GBPUSD наиболее интересен таймфрейм М5.[/vc_column_text][/vc_tta_section][vc_tta_section title=»USDCAD» tab_id=»1535303578799-35f64c0b-df21″][vc_column_text]Рrice Аction. Исследование паттернов PB     Рrice Аction. Исследование паттернов PB

Верхние 25% сделок генерируют соотношение прибыль/риск в диапазоне 2.15 – 6.25:

  • максимального значения прибыль/риск, около 6.25, верхние 25% сделок достигают на таймфрейме М5, минимальное значение 4.70 — на М30;
  • максимальное значение верхней границы бокса 2.75 получено на М5;
  • самая высокая медиана 1.10 на М15;
  • максимальные «выбросы» на этом инструменте достигают значений 22.00 на периоде М5.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску для USDCAD наиболее интересены таймфреймы М5 и D1.[/vc_column_text][/vc_tta_section][vc_tta_section title=»AUDUSD» tab_id=»1535303583529-b6c6de42-8187″][vc_column_text]Рrice Аction. Исследование паттернов PB     Рrice Аction. Исследование паттернов PPR

Верхние 25% сделок генерируют соотношение прибыль/риск в диапазоне 2.05 – 7.05:

  • максимального значения прибыль/риск, около 7.05, верхние 25% сделок достигают на таймфрейме H4, минимального — на М30;
  • получено минимальное значение верхней границы бокса 2.05 на М30, а максимальное 1.95 — на H4;
  • самая высокая медиана 1.25 на H4;
  • «выбросы» достигают значения 16.05 на H1.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску для AUDUSD наиболее интересны таймфреймы Н4 и H1.[/vc_column_text][/vc_tta_section][vc_tta_section title=»USDJPY» tab_id=»1535303586856-f65f1025-0a2f»][vc_column_text]Рrice Аction. Исследование паттернов PB     Рrice Аction. Исследование паттернов PB

Верхние 25% сделок генерируют соотношение прибыль/риск в диапазоне 2.05 – 7.00:

  • максимального значения прибыль/риск, около 7.00, верхние 25% сделок достигают на таймфрейме H1, а минимальное значение 4.25 получено на М30;
  • получено минимальное значение верхней границы бокса 2.05 — на М30, а максимальное 3.10-3.05 на Н1 и М5;
  • самая высокая медиана 1.25 получена для Н1;
  • «выбросы» на D1 достигают значения 20.05.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску для USDJPY наиболее интересны таймфреймы Н1 и М5.[/vc_column_text][/vc_tta_section][vc_tta_section title=»XAUUSD» tab_id=»1535303593529-3a8fb539-843c»][vc_column_text]Рrice Аction. Исследование паттернов PB     Рrice Аction. Исследование паттернов PB

Верхние 25% сделок генерируют соотношение прибыль/риск в диапазоне 1.90 – 7.90:

  • максимального значения прибыль/риск, около 7.90, верхние 25% сделок достигают на таймфрейме Н4, а минимальное значение 4.05 получаем на Н1;
  • получено минимальное значение верхней границы бокса 1.95 на Н1, а максимальное 3.65 — на Н4;
  • самая высокая медиана 1.15 на М30;
  • «выбросы» на М5 достигают значения 31.05.

При поиске точек входа с максимальным отношением потенциальной прибыли к риску для XAUUSD наиболее интересен таймфрейм Н4.[/vc_column_text][/vc_tta_section][/vc_tta_tabs][vc_column_text]

Резюме

Сформулирую главные выводы по анализу проведенного исследования статистических показателей паттернов Price Action PinBar (PB). Для выбранных инструментов на рассмотренных основных временных периодах можно утверждать следующее:

  1. Характер движения цены обуславливает статистические особенности параметра PL — максимальное отношение прибыли к риску. Это позволяет утверждать, что однозначно отдать предпочтение какому-то одному инструменту или таймфрейму достаточно непросто. При реальной торговле нужно комплексно рассматривать все особенности финансового инструмента, сочетая при этом различные подходы анализа и оценки ситуации.
  2. Следует отметить, что наиболее подвержены разбросу статистические параметры PL рассматриваемых паттернов — верхние границы их третьего и четвертого квантилей для рассмотренных инструментов и таймфреймов.
  3. Опираясь на статистические результаты, полученные в проведенных исследованиях для параметра PL можно сказать, что наиболее целесообразно использовать паттерны PB в практической торговле, используя следующие подходы:
    • по рассмотренным таймфреймам в лидерах для торговли зарекомендовали себя инструменты GBPUSD и AUDUSD, а в аутсайдерах оказался EURUSD ;
    • при рассмотрении возможностей практической торговли по инструментам предпочтительно торговать на периодах М5 и Н4, а в аутсайдерах оказались периоды М15 и М30.

Как и в предыдущих статьях по исследованиям паттернов, подчеркиваю, что выводы, полученные в результате настоящего исследования, целесообразно применять как одну из компонент вашей торговой системы.[/vc_column_text][/vc_column][/vc_row]

Еженедельный обзор рынка с учётом данных COT на 8 — 12 апреля

[article-cftcreports]

Составляем среднесрочный торговый лист и обсуждаем ситуацию на рынке с точки зрения отчетов CFTC и технического анализа.

В обзоре представлено описание ситуации на наиболее популярных финансовых инструментах, а также информация о действиях крупных спекулянтов по данным последних отчётов COT и предыдущего периода.

Если вы хотите использовать отчёты CFTC в своей торговой практике, нужно понимать, что для объективной оценки ситуации недостаточно знать данные последнего отчёта. Важна динамика — сравнение статистики действий крупных спекулянтов текущего периода с предыдущим, поэтому в мы упоминаем оба значения.

Ключевые темы

Торговый лист на текущую неделю

ИнструментКомментарии по текущей ситуации на рынке29.
03
5.
04
***E-Mini
S&P500 (ESM19)
В понедельник на дневном таймфрейме был пробит уровень сопротивления, тренд теперь бычий, развивается импульсная волна. Точка входа на покупку на отбой появится после формирования коррекции на дневном таймфрейме. Длинные позиции будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 25 - 29 марта.
***Dollar Index (DXM19)Рынок остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 3 - 5 апреля.
**EUR (E6M19)Валютная пара EURUSD остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции по EURUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 2 - 3 апреля.
***CHF (S6M19)Валютная пара USDCHF остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по USDCHF будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 7 - 13 марта.
***GBP (B6M19)Валютная пара GBPUSD остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции по GBPUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 28 марта - 1 апреля.
**JPY (J6M19)Валютная пара USDJPY остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по USDJPY будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 14 - 18 марта.
***WTI (CLK19)Рынок остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 4 - 5 апреля.
***CAD (D6M19)Валютная пара USDCAD остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по USDCAD будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 27 - 29 марта.
**XAU (GCM19)Рынок остается в нисходящем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 25 - 27 марта.
***XAG (SIK19)Рынок остается в нисходящем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 25 - 27 марта.
**AUD (A6M19)Валютная пара AUDUSD остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции по AUDUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 2 - 3 аперля.
***NZD (N6M19)Валютная пара NZDUSD остается в медвежьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на продажу на отбой. Короткие позиции по NZDUSD будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 29 марта - 2 апреля.
***RUB
(R6M19)
Валютная пара USDRUB остается в нисходящем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на продажу на отбой. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 29 марта - 2 апреля.

Обозначения, которые определяют качество возможных сделок в течение новой недели - потенциал прибыли, отношение прибыли и риска, мнение крупных игроков, прочие факторы:
****отличный
***хороший
**посредственный
*малоинтересный (боковые тренды и т.п.)
Обозначения, определяющие изменение мнения крупных спекулянтов, направление индикатора нетто-позиции COT в отчётном и предыдущем периодах:
или - крупные спекулянты покупают актив, указанный в первом столбце
или - крупные спекулянты продают актив, указанный в первом столбце
или - зелёный цвет стрелок означает, что направление тренда Daily соответствует мнению крупных спекулянтов
или - синий цвет стрелок означает, что направление тренда Daily не соответствует мнению крупных спекулянтов

Если вы хотите получить больше информации о тактике торговли на отбой, отчетах CFTC и других аспектах торговли на рынке, ознакомьтесь с видеокурсами «Горизонтальные уровни в трейдинге», «Трейдинг. Успешный старт 2.0» и «Трейдинг с профессионалами».

E-Mini S&P500 (ESM19)

В понедельник на дневном таймфрейме был пробит уровень сопротивления, тренд теперь бычий, развивается импульсная волна. Точка входа на покупку на отбой появится после формирования коррекции на дневном таймфрейме. Длинные позиции будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 25 — 29 марта.

Индикатор COT укрепляется. Отчеты CFTC свидетельствуют о том, что крупные спекулянты покупают, мнение профессионалов сочетается с направлением среднесрочного тренда.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

E-Mini S&P500 (ESM19). Технический анализ и индикатор нетто-позиции СОТ.

Индекс доллара (DXY)

Рынок остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 3 — 5 апреля.

Индикатор COT развернулся. Отчеты CFTC свидетельствуют о том, что крупные спекулянты покупают доллар, хеджеры — продают, мнение профессионалов сочетается с направлением тренда на Daily.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

Индекс доллара (DXY). Технический анализ и индикатор нетто-позиции СОТ.

Евро (EURUSD)

Валютная пара EURUSD остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции по EURUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 2 — 3 апреля.

Индикатор СОТ снижается. Крупные спекулянты продают евро, мнение профессионалов не сочетается с технической картинкой рынка и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

EURUSD. Технический анализ и индикатор нетто-позиции СОТ.

Швейцарский франк (USDCHF)

Валютная пара USDCHF остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по USDCHF будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 7 — 13 марта.

Индикатор СОТ развернулся. Крупные спекулянты начали покупать франк, мнение профессионалов сочетается с технической картинкой рынка.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

CHFUSD. Технический анализ и индикатор нетто-позиции СОТ.

Британский фунт (GBPUSD)

Валютная пара GBPUSD остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции по GBPUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 28 марта — 1 апреля.

Индикатор COT укрепляется. Отчеты CFTC свидетельствуют о том, что крупные спекулянты покупают фунт, мнение профессионалов сочетается с направлением тренда на Daily.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

GBPUSD. Технический анализ и индикатор нетто-позиции СОТ.

Японская йена (USDJPY)

Валютная пара USDJPY остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по USDJPY будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 14 — 18 марта.

Индикатор COT снижается, крупные спекулянты продают йену, мнение профессионалов не сочетается с направлением тренда на Daily и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

JPYUSD. Технический анализ и индикатор нетто-позиции СОТ.

Нефть WTI (CLK19)

Рынок остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 4 — 5 апреля.

Индикатор нетто-позиции СОТ укрепляется. Крупные спекулянты покупают нефть. Мнение профессионалов сочетается с направлением тренда на Daily.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

Нeфть WTI (CLK19). Технический анализ и индикатор нетто-позиции СОТ.

Канадский доллар (USDCAD)

Валютная пара USDCAD остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по USDCAD будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 27 — 29 марта.

Индикатор COT снизился, но не развернулся. Отчеты CFTC свидетельствуют о том, что крупные спекулянты покупают канадский доллар, хеджеры — продают, мнение профессионалов сочетается с технической картинкой рынка.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

CADUSD. Технический анализ и индикатор нетто-позиции СОТ.

Золото (XAUUSD)

Рынок остается в нисходящем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 25 — 27 марта.

Индикатор COT снизился, но не развернулся. Крупные спекулянты покупают золото. Мнение профессионалов не сочетается с технической картиной рынка и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

Золото (GCM19). Технический анализ и индикатор нетто-позиции СОТ.

Серебро (XAGUSD)

Рынок остается в нисходящем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 25 — 27 марта.

Индикатор COT снижается, при этом отчеты CFTC свидетельствуют о том, что крупные спекулянты продают, хеджеры — покупают. Мнение профессионалов сочетается с технической картиной рынка.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

Серебро (SIK19). Технический анализ и индикатор нетто-позиции СОТ.

Австралийский доллар (AUDUSD)

Валютная пара AUDUSD остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции по AUDUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 2 — 3 аперля.

Индикатор нетто-позиции COT снижается. Крупные спекулянты продают, хеджеры — покупают, мнение профессионалов не сочетается с направлением тренда на дневном таймфрейме и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

AUDUSD. Технический анализ и индикатор нетто-позиции СОТ.

Новозеландский доллар (NZDUSD)

Валютная пара NZDUSD остается в медвежьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на продажу на отбой. Короткие позиции по NZDUSD будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 29 марта — 2 апреля.

Индикатор COT снижается. Отчеты CFTC свидетельствуют о том, что крупные спекулянты продают, мнение профессионалов сочетается с технической картинкой рынка.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

NZDUSD. Технический анализ и индикатор нетто-позиции СОТ.

Российский рубль (USDRUB)

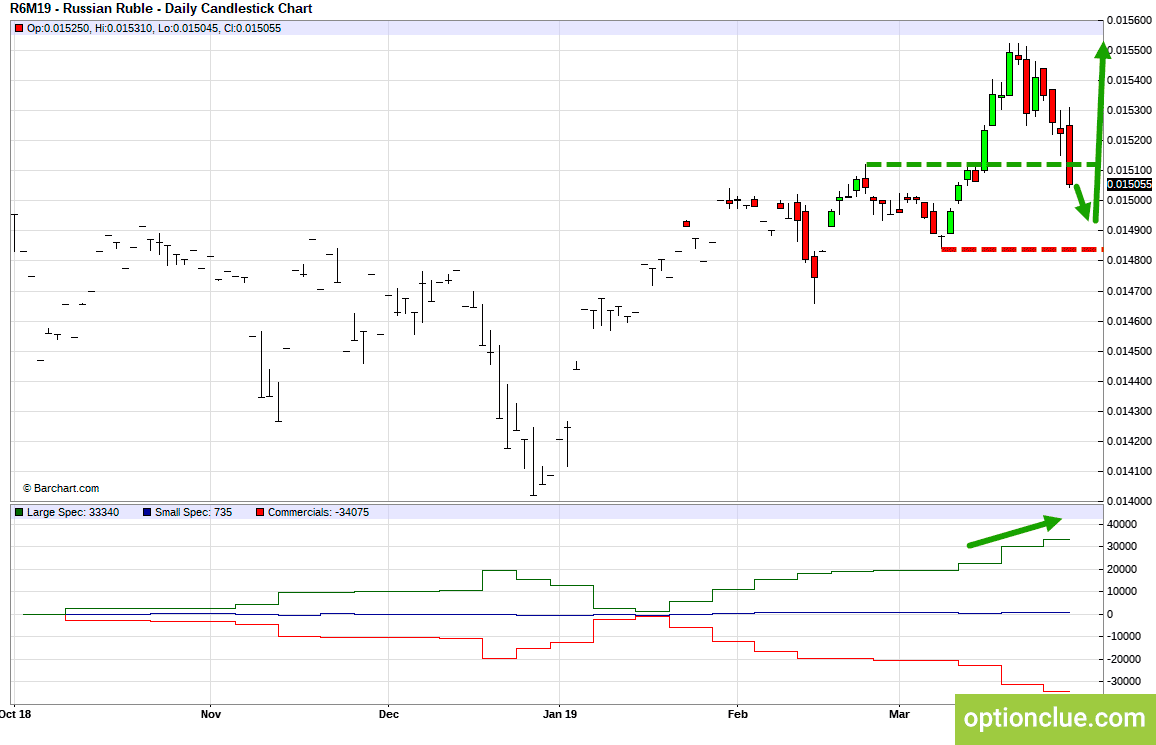
Валютная пара USDRUB остается в нисходящем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на продажу на отбой. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 29 марта — 2 апреля.

Индикатор СОТ укрепляется, крупные спекулянты покупают рубль. Мнение профессионалов сочетается с направлением тренда на дневном таймфрейме.

Еженедельный обзор рынка с учётом данных COT на 8 - 12 апреля

RUBUSD. Технический анализ и индикатор нетто-позиции СОТ.

Резюме

С точки зрения среднесрочной торговли, финансовыми инструментами с близкой к завершению коррекцией на Daily и/или потенциально наиболее перспективным отношением прибыли к рискам можно назвать: USDJPY, EURUSD, USDCAD.

В скором времени могут быть достойны внимания в зависимости от глубины коррекции рынка: USDCHF, золото, серебро.

Остальные финансовые инструменты торгового листа также могут быть интересны, но на этих рынках сигналы на отбой на Daily, вероятно, появятся не ранее, чем через неделю.

Как читать торговый лист:

Попутного тренда!

Биржевые опционы. Что происходит при экспирации?

Обычнно трейдеры, открывая опционную сделку, планируют закрыть её с прибылью еще до экспирации. Тем не менее возможно несколько сценариев развития событий на рынке, и среди начинающих изучать торговлю биржевыми опционами часто возникает вопрос, что происходит при автоматическом исполнении опционов. В этой статье мы рассмотрим несколько вариантов развития событий.

Скажу сразу, если вы не намерены реализовать свои длинные позиции (long) по колл-опционам, а используете их только в качестве кредитного плеча для спекуляции в направлении роста, то никогда не должны держать эти позиции до экспирации. Стоит закрыть их перед экспирацией опционов (ордером «sell to close»), чтобы зафиксировать прибыль или перенести на следующий месяц, если намереваетесь продолжить спекулировать в том же направлении.

Обычно трейдеры делают это за несколько дней до экспирации, потому что по мере приближения экспирации, все находящиеся в деньгах опционы подвержены случайному досрочному погашению даже до их экспирации, и это необходимо принимать во внимание.

Исполнение опционов колл

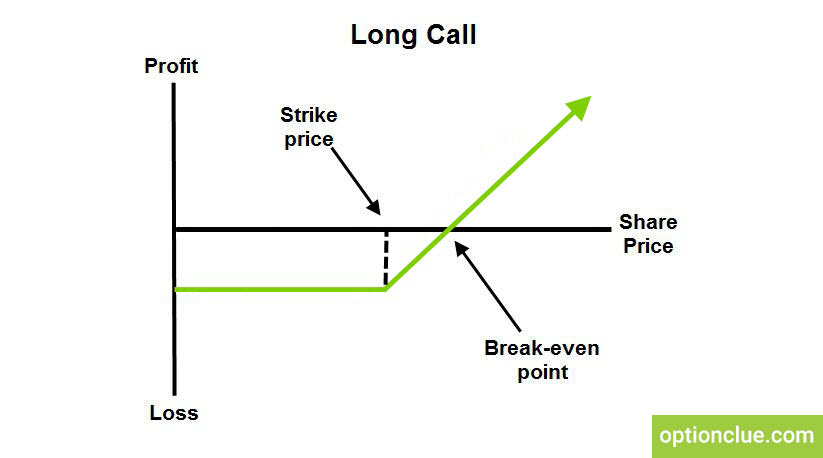
Если вы случайно продержите свой находящийся в деньгах колл-опцион до момента экспирации, то он автоматически будет исполнен и вы, соответственно, получите взамен базовый актив (например, акции), купленные по цене страйк вашего колл-опциона, так как длинная позиция по колл-опциону (long call option) позволяет вам покупать соответствующие акции по цене исполнения. Однако, это не обязательно сулит вам какие-то неприятности, поскольку величина вашего торгового счета не изменится. Давайте рассмотрим пример.

Пример 1. Баланс счёта не меняется

Предположим, что вы держите 1 контракт январских опционов колл на QQQ со страйком 130, купленный по 1,00$ на акцию, когда QQQ торговались по 130$. В тот момент на торговом счету у вас было 14000$, во время покупки величина средств на вашем счете также составляла 14000$ (за вычетом комиссии), из которых 13900$ деньгами и 100$ в опционах.

Допустим в январе (к моменту истечения опциона) цена QQQ повысилась до 150$. Стоимость ваших январских коллов со страйком 130 выросла до 2000$ ((150$ — 130$) x 100), что привело к увеличению общей суммы средств на вашем счете до 15900$ (2000$ + 13900$).

Вы не смогли продать свои колл-опционы, и они были автоматически исполнены в момент экспирации. Опционы исчезают независимо от их стоимости. Взамен вы получаете 100 акций QQQ, купленных по 130$ (цена страйк колл-опциона) за 13000$. Таким образом, теперь вы имеете у себя на счете 100 акций QQQ + остаток денежных средств в 900$. Общая сумма активов на вашем счете равна 15900$ (15000$ в акциях QQQ, которые торгуются сейчас по 150$ + 900$ деньгами). Как видите, это в точности соответствует величине средств до экспирации, когда вы еще держали колл-опционы.

В этом случае, вы могли бы фактически продолжить держать эти акции для более долгосрочной сделки, если считаете, что бычий тренд по QQQ сохранится, или же, если хотите, можете продать акции QQQ и затем купить новые колл-опционы. Хотя это и потребует от вас дополнительных действий, но не должно существенно сказаться на общей величине торгового счета.

Однако, что, если у вас нет денег, чтобы купить акции? В этом случае, большинство брокеров автоматически продадут акции в тот момент, как будут исполнены опционы, и переведут на ваш счет разницу за вычетом комиссии. Иногда может произойти некоторое проскальзывание, поскольку вся процедура займет определенное время, что может привести к небольшому снижению или увеличению прибыли.

Дальше описано, как это было бы в нашем примере.

Пример 2. Исполнение опционов с прибылью

Предположим, что вы держите 1 январский опцион колл на QQQ со страйком 130, купленный по 1,00$ на акцию, когда QQQ торговались по 130$. В этот раз у вас нет дополнительных денег на торговом счете, так что ваши активы составляли бы 100$ на момент покупки опционов. Как и в первом случае к январю курс QQQ повысился до 150$. Стоимость ваших январских опционов колл со страйком 130 повысилась до 2000$ ((150$ — 130$) x 100).

Вы не смогли продать свои опционы заранее и они были автоматически исполнены в момент экспирации. Как уже было сказано, опционы исчезают независимо от их стоимости. Взамен вы получаете 100 акций QQQ, купленных по 130$ (цена страйк колл-опциона) за 13000$. Но так как у вас нет денег, чтобы выкупить акции, брокер немедленно продает эти акции по 150$ (текущая рыночная цена), переведя на ваш счет разницу в 2000$, что полностью соответствует прибыли, которую вы имели на колл-опционах.

Однако, что если вы купили колл-опцион в деньгах, и к моменту экспирации цена акций немного снизилась, по сравнению с той ценой, которая была при покупке опционов, хотя опционы все еще остаются в деньгах? В этом случае, колл-опционы были бы исполнены с потерями для вашего счета.

Рассмотрим еще один пример.

Пример 3. Исполнение опционов с выкупом акций

Предположим, вы держите 1 январский опцион колл на QQQ со страйком 130, купленный по 21,00$ на акцию, когда QQQ торговались по 150$. На тот момент у вас на торговом счете было 16000$, поэтому после покупки общая величина активов на вашем счете составляла 16000$ (минус комиссия), из которых 2100$ было в колл-опционах и 12900$ в деньгах. Допустим, что к экспирации курс QQQ снизился до 140$. Стоимость ваших колл-опционов со страйком 130 падает до 1000$ ((140$ — 130$) x 100), что приводит к нереализованной потере в 1100$, поскольку общая сумма средств на вашем счете теперь составляет  14900$ (1000$ + 13900$).

Вы не смогли продать свои колл-опционы и они были автоматически исполнены в момент экспирации. Взамен своего опциона вы получаете 100 акций QQQ, купленных по 130$ (цена страйк колл-опциона) за 13000$.

Таким образом, теперь вы имеете на своем счете 100 акций QQQ + 900$ деньгами. Ваши активы составят: 14000$ в акциях (которые торгуются сейчас по 140$, хотя вы купили их по 130$) + 900$ деньгами = 14900$. Как вы видите, это в точности совпадает с общей суммой средств до исполнения колл-опционов.

Точно так же, если у вас нет денег на счете, чтобы выкупить акции в момент исполнения опционов, то брокер, как правило, немедленно продаст эти акции, зафиксировав потерю на вашем счете, как в слеующем примере.

Пример 4. Исполнение опционов без возможности выкупа акций

Предположим, вы держите 1 январский колл-опцион на QQQ со страйком 130, купленный по 21,00$ на акцию, когда QQQ торговались по 150$. На момент покупки у вас не было дополнительных денег на торговом счете, поэтому все ваши активы составляли 2100$ (минус комиссия) в колл-опционах. Допустим, что к экспирации курс QQQ снизился до 140$. Стоимость ваших колл-опционов со страйком 130 упадет до 1000$ ((140$ — 130$) x 100), что приведет к нереализованной потере в 1100$.

Вы не смогли продать свои опционы, и они были автоматически исполнены в момент экспирации. Опционы будут списаны, а брокер выкупит акции QQQ по 130$ (цена страйк колл-опционов), тут же продаст их по 140$ (текущая рыночная цена) и переведет на ваш счет разницу: 14000$ — 13000$ = 1000$. Таким образом, купив опционы за 2100$, вы имеете теперь 1000$, что означает потери в 1100$. Соответственно, вы получите тот же самый результат, что и в случае продажи ваших колл-опционов перед экспирацией, когда QQQ торговались по 140$.

Длинный колл

Подведем итог. Ничего страшного не произойдет в том случае, если ваши колл-опционы (длинная позиция) будут автоматически исполнены в момент экспирации, поскольку это не должно существенно отразиться на вашем счете. Однако, имейте в виду, что будет уплачена дополнительная комиссия, если вы продадите эти акции и затем вновь купите колл-опционы.

Также, вы фактически потратили бы больше на комиссии, чем если бы просто продали те колл-опционы и перенесли свою позицию (rolling) на колл-опционы следующего месяца.

По этой причине многие опытные трейдеры не удерживают свои находящиеся в деньгах колл-опционы до экспирации, а стремятся закрыть их самостоятельно или переоткрыть позицию за день до экспирации.

Исполнение опционов пут

Может возникнуть вопрос, как исполняется пут-опцион? Речь идет о длинной позиции (long) по опционам пут, которые к моменту экспирации находятся в деньгах, если у вас нет в наличии соответствующих акций для продажи.

Любой опцион в деньгах, который вы держите (длинная позиция колл, длинная позиция пут, короткая позиция колл или короткая позиция пут) подлежит автоматическому исполнению не только, когда опцион истекает, но также в любой момент до экспирации. При этом, шансы, что опцион будет исполнен тем выше, чем сильнее в деньгах и ближе к экспирации находится опцион.

Таким образом, как может быть урегулирована длинная позиция по пут-опциону, если у трейдера нет соответствующих акций для продажи?

Когда вы покупаете опцион пут, что означает открытие длинной позиции по пут-опциону (long put option), вы покупаете право продать соответствующие акции автору опциона — тому, кто продал вам этот опцион.

Итак, если у вас нет базового актива (соответствующих акций), что вы должны продать автору этого опциона при его автоматическом исполнении?

Фактически, у вас могут быть две возможных позиции по акциям: длинная позиция (long) и короткая (short). Длинная позиция по акциям — это акции, которые вы получаете, когда их покупаете, а короткая позиция по акциям — вы продаете эти акции, не имея их на руках. Это происходит путем заимствования акций у брокера с последующей продажей их покупателю. Именно эту короткую позицию по акциям вы получите, если ваш пут-опцион в деньгах будет исполнен. Соответственно, вы получите короткую позицию по акциям и деньги, вследствие продажи этих акций.

Положительным моментом здесь является то, что короткая позиция по акциям была открыта по цене страйк пут-опционов. Поэтому, она сохраняет прибыль, уже сделанную на опционах пут, если вы купили эти опционы, когда они еще были вне денег.

Пример 5. Исполнение пут-опциона (длинная позиция)

Предположим, вы держите 1 январский опцион пут на ABC со страйком 190, купленный когда акции ABC торговались по 190$. К моменту экспирации курс ABC снижается до 170$, и ваши пут-опционы были автоматически исполнены.

Прибыль по пут-опционам перед экспирацией: цена страйк — курс акций = 190$ — 170$ = 20$. Теперь вы получите короткую позицию на 100 акций ABC (открытую по 190$). Так как курс ABC сейчас равен 170$, то вы уже имеете прибыль в размере 20$ на акцию, что полностью соответствует той прибыли, которую вы сделали на пут-опционах, когда цена ABC снизилась со 190$ до 170$. Вы должны будете выкупить эти акции за 17000$ (170$ x 100), чтобы реализовать свою прибыль в размере 2000$ (20$ x 100).

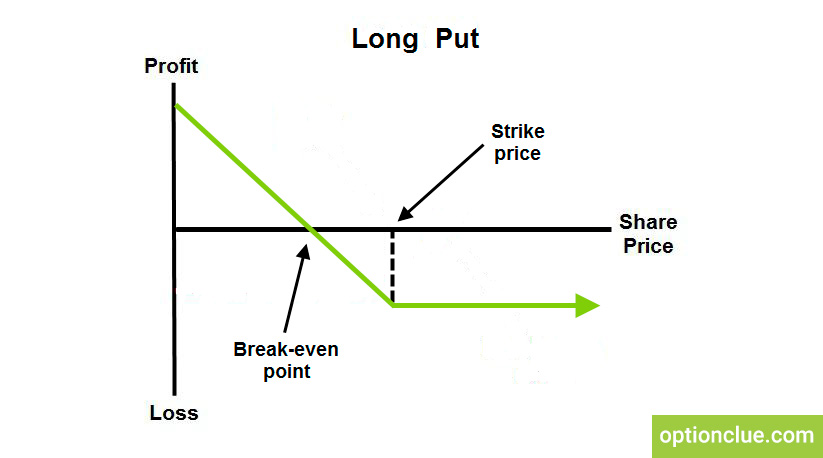
Покупка опциона пут

Отсюда вывод, что также вполне возможно, чтобы ваши находящиеся в деньгах опционы пут (длинная позиция) были автоматически исполнены и урегулированы короткой позицией на соответствующие акции.

Индикатор эмоционального состояния и страховка от эмоций. Торговый план и дневник

В этой статье мы рассмотрим наиболее эффективные инструменты, которые применяют профессиональные трейдеры для того, чтобы минимизировать вероятность совершения эмоциональных сделок и позволяют следовать ключевым принципам в рамках торговой системы.

Торговый план

Первым решением, позволяющим действовать в максимальном соответствии с теми целями, которые мы для себя наметили, является наличие торгового плана в письменной форме. В нем должны быть прописаны ключевые принципы входа и выхода из рынка.

Торговый план, как и таймфрейм, который мы выбираем для входа в рынок, должен соответствовать нашим долгосрочным целям с точки зрения времени, которое мы готовы уделять данному процессу.

Для примера рассмотрим торговый план для среднесрочной торговли на рынке, который изучается в рамках курса «Трейдинг. Успешный старт».

В торговом плане должны быть обязательно прописаны критерии ответов на следующие вопросы относительно каждой ситуации на рынке:

  1. Можно ли сейчас вести торги на рынке?
  2. В каком направлении необходимо вести торги в настоящий момент?
  3. Как определяется точка входа в рынок и выхода из рынка?
  4. Как определяется потенциал прибыли и риска?
  5. Какое минимальное соотношение profit/loss должно быть в каждой отдельной сделке, чтобы ее можно было открыть?
  6. А также определяется объем позиций по соответствующей формуле.
Торговый план, занятие 11 курса "Трейдинг.Успешный старт"

Слайд из 11-го занятия курса «Трейдинг.Успешный старт»

Кроме того, необходимо учитывать фундаментальный анализ. Если мы говорим о долгосрочной торговле, фундаментальные анализ может играть ключевую роль. Если мы говорим о краткосрочной торговле, даже не связанной с выходом новостей, то все равно необходимо учитывать момент выхода новости, чтобы оценить, какое влияние она может оказать на волатильность рынка.

В нашей стратегии должно быть обозначено, какое внимание мы уделяем фундаментальному анализу, как мы намерены действовать, если происходит то или иное событие.

В торговом плане необходимо также прописать, используем ли мы индикаторы в процессе торговли на рынке. Если используем, то как: для определения направления тренда или как дополнительный инструмент для определении точки входа в рынок.

Если мы сейчас считаем, что наша торговая концепция максимально проста и ее не нужно записывать, то через месяц-два мы можем начать вносить изменения в данную торговую стратегию. Если этого не делать, то у нас не будет четкого пути, по которому мы движемся каждый торговый день. Соответственно, увеличивается вероятность совершения эмоциональных сделок.

В торговый план можно вносить изменения, но их надо обязательно прописывать. Если его условия не выполняются, то мы, соответственно, не совершаем никаких действий на рынке. Если условия выполняются от пункта к пункту – мы открываем сделку. Процесс торговли строится именно таким образом.

По статистике, большинство трейдеров, у которых нет торгового плана, со временем теряют деньги на рынке.

Аксиомами являются четвертый и пятый пункты. Если их нет, или если они не выполняются, то торговый план не имеет смысла, поскольку он все равно приведет к уничтожению торгового счета. Если мы не следуем правилам управления капиталами и рисками, не используем динамический расчет риска, вероятнее всего, попадём в 95% трейдеров, которые регулярно теряют деньги на рынке.

Торговый дневник

Второй инструмент – это торговый дневник. Большое количество трейдеров игнорирует ведение торгового дневника, несмотря на то, что это мощнейший инструмент, позволяющий анализировать вашу торговлю на предмет ошибок. Однако, его ведут даже опытнейшие трейдеры, которые управляют инвестиционными фондами.

В книгах Джека Швагера «Маги рынка» и «Новые маги рынка» подробно описаны принципы, которые используют опытные трейдеры для определения точек входа в рынок, улучшения качества торговли и борьбы с эмоциональными сделками.

Торговый дневник позволяет определять наилучшие точки входа в рынок, быть максимально сфокусированным на тех целях, которые трейдер рассматривает как ключевые в каждый отдельный торговый период.

Торговый дневник дополняет торговый план, и если последний предназначен для того, чтобы понять, нужно ли сейчас действовать – открывать или закрывать позицию, то первый – для того, чтобы проанализировать торговлю на предмет наличия ошибок.

В торговом дневнике должна быть указана общая информация о позиции – дата, время её открытия, цены и причины, по которым мы открываем позицию. Он может выглядить следующим образом:

Пример торгового дневника трейдера

Пример торгового дневника трейдера

Столбец «причина» – это, пожалуй, один из самых важных столбцов. Так, если трейдер открыл позицию на рынке, начинает заполнять дневник и понимает, что писать в этой графе нечего, становится ясно, что позиция открыта эмоционально. Значит, с точки зрения логики, нет абсолютно никаких причин для открытия такой сделки. Ведя дневник, мы автоматически исключаем подобные ситуации из процесса торговли.

В графе «причина» мы пишем, следовали ли мы торговому плану, почему открыли позицию, как выглядел рынок в этот момент. Имеет смысл сфотографировать график, сделать скриншот экрана. Важно, чтобы мы видели, как выглядел рынок в этот момент времени.

Сохраняя эти картинки в отдельной папке и анализируя дневник, в будущем мы можем смотреть на каждую отдельную сделку не только через призму текстовой информации, которую мы о ней указали, но и с точки зрения более наглядной графической информации.

Иногда, когда мы постфактум после открытия сделки смотрим на скриншоты графика, который мы видели в момент открытия сделки, становится непонятно, как вообще можно было в этот момент войти в рынок.

Заполняется дневник сразу после открытия позиции, описывается причина. Если причину сложно описать, значит, её, вероятнее всего, нет. Соответственно, это эмоциональная сделка, и она должна быть немедленно закрыта. Она не соответствует нашему торговому плану и, значит, это сделка вызвана стадным инстинктом, жадностью либо, возможно, даже страхом. Но так или иначе, эта сделка ничего общего с профессиональной торговлей не имеет.

Графа «комментарий», пожалуй, не менее важна, чем «причина». Она заполняется после закрытия сделки, независимо от её результата. В комментарии мы пишем, следовали ли мы нашему торговому плану, открывая и закрывая эту сделку. Если всё было по плану, это можно не писать. Но если мы нарушили собственный торговый план, действовали эмоционально в какой-то конкретной сделке, обязательно надо отметить это в комментарии.

Очень удобно для этого использовать электронные таблицы в онлайн-формате. Помечаем сделку красным, чтобы было видно, что это эмоциональная сделка. Это позволит нам отслеживать наши эмоциональные сделки. Если мы видим, что у нас подряд получается две, три эмоциональные сделки, это может означать, что в нашей жизни, вероятно, происходят события, которые оказывают деструктивное влияние на наш торговый счёт, и стоит прекратить торговлю на рынке.

Торговый дневник – это лакмусовая бумажка, позволяющая определить влияние психоэмоционального состояния на процесс торговли на рынке. Проанализировав ситуацию, мы сможем понять, в чём была причина совершения эмоциональных сделок, которые приводили к неприятным последствиям.

Настоятельно рекомендуется просматривать торговый дневник каждый отчётный период. Например, каждые две недели, каждый месяц или квартал, в зависимости от специфики торговли. И если мы видим, что у нас формируется большое количество красных сделок, то это означает, что происходит что-то некорректное.

Когда можно увеличивать торговый капитал

Как мы уже говорили ранее, главный актив трейдера — это статистика. Однако, ведение торгового плана и дневника позволяет более точно и объективно оценивать способности трейдера.

В качестве примера рассмотрим ситуацию, когда трейдеры задаются следующим вопросом: когда можно переходить к торговле большей суммой? Допустим, он торгует суммой, равной 10 тысяч американских долларов. Когда он может переходить к сумме, скажем, 20 тысяч?

Ответ на этот вопрос, на самом деле, абсолютно очевиден. Если трейдер не совершает эмоциональных, «красных» сделок, и при этом капитал увеличивается, можно переходить к торговле большей суммой.

Если после увеличения размера торгового капитала, существенно, предположим, в пять раз, с десяти до пятидесяти тысяч, трейдер, анализируя свой торговый дневник, видит, что появились «красные» сделки, то нужно сократить объём капитала, находящегося в управлении. Это принципиально важно. Или сократить риск на сделку. Поскольку это может говорить о том, что на данном объёме торгового капитала пока торговать рано, трейдер пока не готов работать с такими рисками.

Преимущество наличия торгового дневника в том, что он позволяет нам увидеть те процессы, которые, на первый взгляд, могут быть неочевидны. Те, которые мы увидим уже после того, когда у нас закроется масса убыточных сделок против торгового плана.

Поэтому, если что-то в торговле идёт не так, нужно открывать торговый дневник, смотреть, что происходит. Отсутствие торгового дневника по определению предполагает наличие массы «красных» сделок на рынке.

Резюме

Наличие детального торгового плана дисциплинирует трейдера и увеличивает вероятность того, что в долгосрочной перспективе он получит положительный результат от торговли на финансовых рынках.

Всегда нужно вести торговый дневник, анализировать его, это позволит торговать правильно, в соответствии с торговым планом. Мы можем переходить от одного объёма торгов к другому, следуя чётким принципам, видеть, и анализировать своё эмциональное состояние.

Обучающий курс для трейдеров - Трейдинг. Успешный старт

Другие статьи занятия 11

На страницу занятияУзнать о курсе

Наиболее распространённые психологические ошибки трейдеров

Мы уже рассмотрели детально большинство психологических ошибок и эмоций, которые мешают успеху в трейдинге. В этой статье мы подведём итоги, основываясь на материалах 11-го занятия онлайн курса «Трейдинг. Успешный старт 2.0».

С данными проблемами сталкиваются трейдеры, которые начинают торговать на финансовых рынках. А также эти же ошибки характерны и для трейдеров, которые уже длительное время ведут торги на рынке и начинают подумывать о том, чтобы отказаться от ведения торгового дневника и не следовать торговому плану.

Итак, краткий перечень основных ошибок трейдеров и инвесторов:

Первая ошибка – это эмоциональная торговля, когда выходит какая-то новость, и трейдер, даже если он не ведет торги, на выходе новостей неожиданно принимает решение об открытии сделки. Речь не о тех трейдерах, которые действительно могут извлекать прибыль из данных движений рынка. Таких – единицы.

Большинству трейдеров, особенно начинающим, рекомендуется отказаться от попыток извлекать прибыль из движений рынка в момент выхода новости, потому что часто такие движения абсолютно иррациональны. Потому что трейдеры в большинстве своём принимают иррациональные финансовые решения в момент, когда к принятию данного решения примешиваются эмоции.

Следующая ошибка – это жадность. Сюда можно отнести перемещение тейкпрофит без какой-либо причины, когда трейдер хочет получить больше от рынка просто потому, что он хочет получить больше, а не потому, что этому способствуют определенные факторы — такие, например, как ошибка в расчёте тейкпрофит или пробой важного уровня сопротивления или поддержки.

Эта ошибка чаще всего наблюдается у трейдеров, уже имеющих опыт торговли на рынке. В тот момент, когда трейдер сталкивается с ситуацией, в которой он уверен, что рынок будет двигаться в этом направлении и готов рискнуть большим объёмом.

Если мы готовы рискнуть большим объёмом, но это не соответствует нашему торговому плану, надо открыть второй счёт, и на этот торговый счёт внести сумму Х, которой мы готовы рискнуть. Для этого торгового счёта надо прописать торговый план, в рамках которого мы намерены торговать, используя эту сумму Х. Пусть она превышает наш стандартный уровень риска, но это нормально для этого конкретного торгового счёта. Это будет оправданное поведение в том случае, если мы уверены, что та или иная сделка может принести нам действительно интересный финансовый результат.

Ставить же под угрозу статистику, которую вы формировали на вашем главном торговом счете, действовать вопреки торговому плану означает увеличивать вероятность того, что вы «женитесь на позиции» — будете удерживать сделку и верить, что рынок когда-нибудь развернётся, даже если он пойдёт против вас. А это уже ничего общего с торговлей на финансовых рынках не имеет. Это, скорее, казино, азартная игра или просто возможность получить массу эмоций, но не профессиональный трейдинг.

Страх — деструктивная эмоция, которая приводит к перемещению стоп-лосс против себя. Рынок идёт против нас, а мы перемещаем стоп-лосс ещё дальше, теша себя мыслью о том, что если мы его чуть-чуть его сдвинем, то, возможно, это увеличит устойчивость сделки. Это не так.

В любом случае, если мы превышаем риски, которые запланировали изначально, мы действуем против торгового плана, наше поведение эмоционально. Будь то установленный стоп-лосс или стоп-лосс, который мы, условно говоря, держим в голове, когда закрываем позицию при достижении определенной цели. Эмоциональная торговля, как известно, всегда приводит к уничтожению торгового счёта в долгосрочной перспективе. Эмоции – главный враг нашего торгового счёта.

Перемещая стоп-лосс против себя, увеличивая риски в сделке, если на то нет причины, мы разрушаем наш долгосрочный финансовый результат путем игнорирования правил управления рисками. Увеличивая риски, мы ухудшаем соотношение профит/лосс. Даже если одна сделка в результате окажется прибыльной.

Иррациональное поведение — мы уже говорили об этом максимально детально в предыдущей статье. Попытки отомстить рынку, отыграться, рыночные суеверия – это всё может оказывать крайне неблагоприятное влияние на процесс торговли. Вполне очевидно, что пытаться отомстить рынку не стоит, в этом нет никакого смысла. Рынок не эмоционален, суеверия также ни к чему хорошему не приводят.

Чтобы понять, является ли та или иная торговая система, закономерность, которую мы увидели на рынке, суеверием, или это реальная закономерность, достойная нашего внимания, нужно протестировать её на исторических данных.

Самообман, манипуляция статистикой, игнорирование правил управления риск-менеджмент и мани-менеджмент, торговля с небольшим соотношением профит/лосс, с экстремально низкими соотношением профит/лосс – это характерно не только для начинающих, но даже для опытных, институциональных трейдеров. Подтверждением этому служит история с LTCM.

Если резюмировать все ошибки, которые мы рассмотрели, то ключевыми их причинами являются:

  • эмоциональная торговля;
  • отсутствие или игнорирование торгового плана;
  • недостаточная дисциплина, когда торговый план есть, но трейдер не следует его отдельным элементам;
  • делегирование ответственности – это огромная проблема, с которой сталкиваются даже опытные трейдеры.

Существенное число трейдеров делегирует ответственность за свою некачественную торговлю. Например, говорят: «Этот рынок плохой, я буду работать на другом». Естественно, на втором рынке у них также не получается, поскольку чаще всего причина кроется не в рынке, а в отсутствии торгового плана или игнорировании правил управления капиталом и рисками.

Вначале они пробуют торговать например, на Forex, потом переходят на рынок ценных бумаг, потом – на рынок опционов и так далее. Это бесконечный поиск, который ни к чему не приведёт.

Трейдинг – это уникальный вид деятельности. Уникальность его заключается, в частности, в том, что каждая отдельная сделка — решение, которое принимает трейдер самостоятельно на основании своего торгового плана. И вся ответственность за это торговое решение лежит на нём.

Нельзя пытаться делегировать ответственность за финансовые решения на рынок, брокера и крупных игроков – это неконструктивный процесс. Он не приведёт к улучшению торговой статистики, а лишь будет способствовать совершению таких же точно ошибочных сделок в будущем, к потере средств.

Существует огромное количество людей, которые привыкли делегировать ответственность за свои решения в силу ряда причин – занимаемой должности, своего мировоззрения, мировосприятия. Таким людям очень сложно стать трейдерами, потому что они начинают проецировать данную модель восприятия реальности на трейдинг. Однако, в трейдинге это не работает.

В трейдинге все ошибки, которые совершает трейдер – это его собственные ошибки. И нужно их анализировать, пытаться не допускать в будущем, выяснять, какие ошибки связаны с эмоциональной торговлей.

Резюме

Резюмируя, отмечу, что ключевые причины ошибок – это: эмоциональная торговля, отсутствие торгового плана, пренебрежение правилами управления капиталом и рисками и делегирование ответственности.

Наиболее эффективными способами борьбы с данными ошибками является создание торгового плана, ведение торгового дневника. Кроме того, у вас должен быть торговый лист – список финансовых инструментов, на которых вы предполагаете предпринимать конкретные действия в ближайшие периоды времени. Мы подробно рассматриваем это на протяжении онлайн курса «Трейдинг. Успешный старт 2.0».

Наличие этих трёх инструментов позволит вам с большой долей вероятности исключить эмоции из торговли. Это не гарантирует стопроцентный успех, но минимизирует факт совершения эмоциональных сделок в торговой практике.

Обучающий курс для трейдеров - Трейдинг. Успешный старт

Другие статьи занятия 11

На страницу занятияУзнать о курсе

Еженедельный обзор рынка с учётом данных COT на 1 — 5 апреля

[article-cftcreports]

Составляем среднесрочный торговый лист и обсуждаем ситуацию на рынке с точки зрения отчетов CFTC и технического анализа.

В обзоре представлено описание ситуации на наиболее популярных финансовых инструментах, а также информация о действиях крупных спекулянтов по данным последних отчётов COT и предыдущего периода.

Если вы хотите использовать отчёты CFTC в своей торговой практике, нужно понимать, что для объективной оценки ситуации недостаточно знать данные последнего отчёта. Важна динамика — сравнение статистики действий крупных спекулянтов текущего периода с предыдущим, поэтому в мы упоминаем оба значения.

Ключевые темы

Торговый лист на текущую неделю

ИнструментКомментарии по текущей ситуации на рынке22.
03
29.
03
**E-Mini
S&P500 (ESM19)
Рынок остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 21 - 22 марта.
**Dollar Index (DXM19)Рынок остается в бычьем тренде, развивается импульсная волна. Точка входа на покупку на отбой появится после формирования коррекции на дневном таймфрейме. Длинные позиции будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 20 - 22 марта.
**EUR (E6M19)Валютная пара EURUSD остается в бычьем тренде, развивается коррекционная волна. Точка входа на покупку на отбой появится после завершения коррекции на дневном таймфрейме. Длинные позиции по EURUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 7 - 11 марта.
**CHF (S6M19)Валютная пара USDCHF остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по USDCHF будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 7 - 13 марта.
***GBP (B6M19)Валютная пара GBPUSD остается в бычьем тренде, развивается коррекционная волна. Точка входа на покупку на отбой появится после завершения коррекции на дневном таймфрейме. Длинные позиции по GBPUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 21 - 22 марта.
**JPY (J6M19)Валютная пара USDJPY остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по USDJPY будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 14 - 18 марта.
***WTI (CLK19)Рынок остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 22 - 26 марта.
***CAD (D6M19)В пятницу на дневном таймфрейме был пробит уровень поддержки, тренд теперь медвежий, развивается импульсная волна. Точка входа на продажу на отбой появится после формирования коррекции на дневном таймфрейме. Короткие позиции по USDCAD будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 27 - 29 марта.
**XAU (GCM19)Рынок остается в нисходящем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 25 - 27 марта.
***XAG (SIK19)Рынок остается в нисходящем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 25 - 27 марта.
**AUD (A6M19)Валютная пара AUDUSD остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции по AUDUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 27 - 29 марта.
***NZD (N6M19)В среду на дневном таймфрейме был пробит уровень поддержки, тренд теперь медвежий, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по NZDUSD будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 25 - 27 марта.
***RUB
(R6M19)
Валютная пара USDRUB остается в нисходящем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 6 - 12 марта.

Обозначения, которые определяют качество возможных сделок в течение новой недели - потенциал прибыли, отношение прибыли и риска, мнение крупных игроков, прочие факторы:
****отличный
***хороший
**посредственный
*малоинтересный (боковые тренды и т.п.)
Обозначения, определяющие изменение мнения крупных спекулянтов, направление индикатора нетто-позиции COT в отчётном и предыдущем периодах:
или - крупные спекулянты покупают актив, указанный в первом столбце
или - крупные спекулянты продают актив, указанный в первом столбце
или - зелёный цвет стрелок означает, что направление тренда Daily соответствует мнению крупных спекулянтов
или - синий цвет стрелок означает, что направление тренда Daily не соответствует мнению крупных спекулянтов

Если вы хотите получить больше информации о тактике торговли на отбой, отчетах CFTC и других аспектах торговли на рынке, ознакомьтесь с видеокурсами «Горизонтальные уровни в трейдинге», «Трейдинг. Успешный старт 2.0» и «Трейдинг с профессионалами».

E-Mini S&P500 (ESM19)

Рынок остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 21 — 22 марта.

Индикатор COT укрепляется. Отчеты CFTC свидетельствуют о том, что крупные спекулянты покупают, мнение профессионалов не сочетается с направлением среднесрочного тренда и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

E-Mini S&P500 (ESM19). Технический анализ и индикатор нетто-позиции СОТ.

Индекс доллара (DXY)

Рынок остается в бычьем тренде, развивается импульсная волна. Точка входа на покупку на отбой появится после формирования коррекции на дневном таймфрейме. Длинные позиции будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 20 — 22 марта.

Индикатор COT снижается. Отчеты CFTC свидетельствуют о том, что крупные спекулянты продают доллар, хеджеры — покупают, мнение профессионалов не сочетается с направлением тренда на Daily и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

Индекс доллара (DXY). Технический анализ и индикатор нетто-позиции СОТ.

Евро (EURUSD)

Валютная пара EURUSD остается в бычьем тренде, развивается коррекционная волна. Точка входа на покупку на отбой появится после завершения коррекции на дневном таймфрейме. Длинные позиции по EURUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 7 — 11 марта.

Индикатор СОТ снижается. Крупные спекулянты продают евро, мнение профессионалов не сочетается с технической картинкой рынка и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

EURUSD. Технический анализ и индикатор нетто-позиции СОТ.

Швейцарский франк (USDCHF)

Валютная пара USDCHF остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по USDCHF будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 7 — 13 марта.

Индикатор СОТ снижается. Крупные спекулянты продают франк, мнение профессионалов не сочетается с технической картинкой рынка и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

CHFUSD. Технический анализ и индикатор нетто-позиции СОТ.

Британский фунт (GBPUSD)

Валютная пара GBPUSD остается в бычьем тренде, развивается коррекционная волна. Точка входа на покупку на отбой появится после завершения коррекции на дневном таймфрейме. Длинные позиции по GBPUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 21 — 22 марта.

Индикатор COT укрепляется. Отчеты CFTC свидетельствуют о том, что крупные спекулянты покупают фунт, мнение профессионалов сочетается с направлением тренда на Daily.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

GBPUSD. Технический анализ и индикатор нетто-позиции СОТ.

Японская йена (USDJPY)

Валютная пара USDJPY остается в медвежьем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по USDJPY будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 14 — 18 марта.

Индикатор COT снижается, крупные спекулянты продают йену, мнение профессионалов не сочетается с направлением тренда на Daily и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

JPYUSD. Технический анализ и индикатор нетто-позиции СОТ.

Нефть WTI (CLK19)

Рынок остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 22 — 26 марта.

Индикатор нетто-позиции СОТ укрепляется. Крупные спекулянты покупают нефть. Мнение профессионалов сочетается с направлением тренда на Daily.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

Нeфть WTI (CLK19). Технический анализ и индикатор нетто-позиции СОТ.

Канадский доллар (USDCAD)

В пятницу на дневном таймфрейме был пробит уровень поддержки, тренд теперь медвежий, развивается импульсная волна. Точка входа на продажу на отбой появится после формирования коррекции на дневном таймфрейме. Короткие позиции по USDCAD будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 27 — 29 марта.

Индикатор COT развернулся. Отчеты CFTC свидетельствуют о том, что крупные спекулянты начали покупать канадский доллар, хеджеры — продают, мнение профессионалов сочетается с технической картинкой рынка.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

CADUSD. Технический анализ и индикатор нетто-позиции СОТ.

Золото (XAUUSD)

Рынок остается в нисходящем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 25 — 27 марта.

Индикатор COT развернулся. Крупные спекулянты покупают золото. Мнение профессионалов не сочетается с технической картиной рынка и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Золото (GCM19). Технический анализ и индикатор нетто-позиции СОТ.

Серебро (XAGUSD)

Рынок остается в нисходящем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 25 — 27 марта.

Индикатор COT снижается, при этом отчеты CFTC свидетельствуют о том, что крупные спекулянты продают, хеджеры — покупают. Мнение профессионалов сочетается с технической картиной рынка.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

Серебро (SIK19). Технический анализ и индикатор нетто-позиции СОТ.

Австралийский доллар (AUDUSD)

Валютная пара AUDUSD остается в бычьем тренде. На прошлой неделе завершилась коррекция и сформировалась точка входа на покупку на отбой. Длинные позиции по AUDUSD будут оставаться актуальными, пока рынок находится выше ближайшего уровня поддержки дневного таймфрейма, минимумов 27 — 29 марта.

Индикатор нетто-позиции COT снижается. Крупные спекулянты продают, хеджеры — покупают, мнение профессионалов не сочетается с направлением тренда на дневном таймфрейме и имеет смысл сократить объем позиции при появлении точки входа в направлении тренда.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

AUDUSD. Технический анализ и индикатор нетто-позиции СОТ.

Новозеландский доллар (NZDUSD)

В среду на дневном таймфрейме был пробит уровень поддержки, тренд теперь медвежий, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции по NZDUSD будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 25 — 27 марта.

Индикатор COT снижается. Отчеты CFTC свидетельствуют о том, что крупные спекулянты продают, мнение профессионалов сочетается с технической картинкой рынка.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

NZDUSD. Технический анализ и индикатор нетто-позиции СОТ.

Российский рубль (USDRUB)

Валютная пара USDRUB остается в нисходящем тренде, развивается коррекционная волна. Точка входа на продажу на отбой появится после завершения коррекции на дневном таймфрейме. Короткие позиции будут оставаться актуальными, пока рынок находится ниже ближайшего уровня сопротивления дневного таймфрейма, максимумов 6 — 12 марта.

Индикатор СОТ укрепляется, крупные спекулянты покупают рубль. Мнение профессионалов сочетается с направлением тренда на дневном таймфрейме.

Еженедельный обзор рынка с учётом данных COT на 1 - 5 апреля

RUBUSD. Технический анализ и индикатор нетто-позиции СОТ.

Резюме

С точки зрения среднесрочной торговли, финансовыми инструментами с близкой к завершению коррекцией на Daily и/или потенциально наиболее перспективным отношением прибыли к рискам можно назвать: EURUSD, AUDUSD, USDRUB.

В скором времени могут быть достойны внимания в зависимости от глубины коррекции рынка: USDCHF, NZDUSD, серебро.

Остальные финансовые инструменты торгового листа также могут быть интересны, но на этих рынках сигналы на отбой на Daily, вероятно, появятся не ранее, чем через неделю.

Как читать торговый лист:

Попутного тренда!

Как работают суеверия в трейдинге

Продолжая тему психологических ошибок, в этой статье мы поговорим о том, как суеверия уживаются с трейдингом. Казалось бы, на дворе XXI век, как такое может происходить? Явление это хоть и не характерно для большинства профессиональных трейдеров, но имеет место в торговле на финансовых рынках.

Как появляются суеверия

Рассмотрим, как формируются суеверия, на примере голубей. Предположим, что голубь неспешно прогуливался перед кормушкой, и ему захотелось помахать крыльями. Он расправил крылья, начал махать ими. В это время в кормушке появилась пища или вода.

Лимбическая система создала причинно-следственную связь между этими двумя событиями, в результате которой голубь решает, что если ходить перед кормушками и махать крыльями, то появится пища и вода. То есть он стал суеверным. Если такое совпадение повторяется, то лимбическая система считает, что эти два события взаимосвязаны.

Человек, как и голубь, может фиксировать причинно-следственные связи между событиями, которые в принципе не связаны. Наиболее ярким примером, связанным с подобной шуткой лимбической системы над человеком, является культ карго.

Американскими военными во время Второй мировой войны на небольшом островке был построен военный аэродром. Обитавшее на острове туземное племя восприняло факт пришествия белого человека с небес как чудо.

Военные подкармливали туземцев, которые постепенно привыкли к факту пребывания американцев на острове. Спустя время, когда на остров высадилась группа ученых-антропологов, они обнаружили на взлётно-посадочных полосах макеты самолётов, которые туземцы построили из подручных материалов. Выяснилось, что это были идолы, которые туземцы построили для того, чтобы американцы вернулись на остров. Что собственно и произошло впоследствии.

Культ карго

Культы карго фиксировались с XIX века, но особенно сильно они получили распространение после Второй мировой войны.

Вероятно, после этого, лимбическая система туземцев восприняла факт повторного появления американцев как результат того, что они построили идолов, то есть в этот раз суеверие сработало.

Предрассудки трейдеров

Точно так же лимбическая система формирует суеверия в головах трейдеров, инвесторов. На финансовых рынках подобные сценарии реализуются довольно часто.

Часто это выражается примерно следующим образом. Трейдер, к примеру, говорит: «Наблюдая за рынком, я обнаружил, что в 8:05 евро растёт на 45 пунтков». Это разновидность суеверия, шалость лимбической системы, которая создаёт причинно-следственные связи между несвязанными событиями. Рынок, что вполне естественно, в каждый момент времени движется тем или иным образом. Он может расти или снижаться. Тот факт, что несколько дней или даже недель подряд в 8:05 евро растёт на 45 пунтков не говорит о том, что так будет продолжаться и далее.

Далеко не всегда движения рынка можно логически обосновать. К примеру, на хорошей новости рынок зачасутю движется так, как он должен был бы двигаться, если бы новость вышла плохой. Это связано с тем, что трейдеры в большинстве своем принимают иррациональные решения. Происходит подобное, когда на принятие решения влияют эмоции. А эмоции часто примешиваются к принятию финансовых решений, особенно если мы говорим о процессе торговли в момент выхода новостей.

Торгуют на новостях и зарабатывают при этом лишь единицы. Большинство на новостях теряет деньги. Поэтому я настоятельно рекомендуется следовать торговому плану. Если же мы видим какую-то закономерность на рынке, то её нужно проверить, выяснить, действительно ли это закономерность, а не обычное суеверие или домысел.

Эмоциональные суеверия

Один из наиболее ярких вариантов реализации суеверий при торговле на финансовых рынках проявляется, когда трейдер только-только начинает изучать финансовые рынки. Его можно назвать «подлые рынки», поскольку очень часто реализация подобного сценария приводит трейдера именно к таким мыслям.

К примеру, трейдер смотрит на движение рынка на небольших периодах, скажем, на минутном или пятиминутном таймфрейме, и видит, что рынок активно растёт на выходе какой-либо новости. Трейдер осуществляет сделку на покупку, а рынок начинает двигаться против него.

Трейдер на эмоциях начинает действовать вне торгового плана, и закрывает сделку после резкого снижения цен, как потом выясняется, на самом дне, перед разворотом вверх. После этого рынок начинает двигаться примерно так, как он двигался до момента выхода новости. Это абсолютно нормальное ценовое движение на выходе новости.

Если мы торгуем на небольших таймфреймах, то обязательно должны учитывать новости и понимать как движется цена, в момент их выхода. Но большинство трейдеров не уделяют достаточно времени анализу прошлых движений рынка и не знают об этом, и, как следствие, принимают иррациональные решения, торгуют эмоционально. Не следуют торговому плану, правилам управления капиталом и рисками и, естественно, теряют деньги.

Иногда в таких ситуациях трейдер может, что называется, обидеться на рынок, считая, что рынок пошёл в том или ином направлении именно потому, что у него была открыта позиция в противоположном направлении. Это также характерно для начинающих трейдеров.

Если трейдер начинает делегировать ответственность за свои собственные ошибки на рынок, брокера или крупных учатсников рынка, это путь в никуда, не имеющий ничего общего с профессиональной торговлей на рынке.

Некоторые трейдеры, вместо того, чтобы анализировать свои ошибки, в попытке снять с себя ответственность за свои неудачные сделки приходят чуть ли не к теории заговора крупных участников, компаний-брокеров или даже целых рынков против мелких трейдеров.

Поэтому рекомендуется перепроверять любую торговую концепцию, прежде чем начать ее использовать, дотошно тестировать ее на исторических данных. Только так можно определить, является ли закономерность, которую вы встретили на рынке, действительно закономерностью или же обычным совпадением.

Конечно, иногда встречаются ситуации, когда против трейдера действует какая-то компания, которая маскируется под брокера и не выводит сделки трейдеров на рынок, а торгует их внутри себя. Таким образом, убытки трейдера становятся прибылью компании. Чаще всего, это характерно для компаний, которые работают в нерегулируемых сферах, в частности, на рынке Forex или на рынке бинарных опционов. Такие неблагонадёжные компании рекомендуется обходить стороной.

Однако, в большинстве своём трейдер теряет деньги не из-за того, что рынок плохой, что против него торгует конкретная компания-брокер или группа участников рынка, а из-за того, что он не следует правилам управления капиталом и рисками. Нет плохих и хороших финансовых инструментов. У каждого трейдера есть тот список инструментов, который подходит именно ему.

Рынок же, как известно, всегда прав, и не стоит списывать проблемы, которые возникают при торговле, на рынок. Обижаться на рынок, делегировать ответственность нет никакого смысла.

Резюме

Нужно признать факт, что торгуем мы в большинстве своём эмоционально. Это естественно, поэтому трейдеру необходимо работать над собой, бороться с проявлениями эмоций, которые возникают в процессе торговли, особенно в тех случаях, когда он только начинает изучать финансовые рынки.

Если трейдер игнорирует процесс анализа собственной торговли и ошибок в совершении сделок, то они будут проявляться снова и снова.

Поэтому каждую идею, которая возникает при торговле на рынке, нужно подвергать стресс-тестированию. Это позволит понять, насколько она достойна внимания.

Обучающий курс для трейдеров - Трейдинг. Успешный старт

Другие статьи занятия 11

На страницу занятияУзнать о курсе

Манипуляция статистикой и самообман в алготрейдинге

В предыдущей статье мы обсуждали манипуляцию статистикой и самообман в трейдинге. Как и другие психологические ошибки, они часто являются следствием доминирования лимбической системы в стрессовых ситуациях. И чтобы вы могли лучше прочувствовать эти ошибки и возможно сделать их частью своего опыта, не уменьшая при этом баланс своего собственного счёта, в этой статье мы рассмотрим наглядный пример, связанный с манипуляцией статистикой в трейдинге.

Бессознательная манипуляция

Манипуляция статистикой часто происходит при использовании торговых роботов. Сразу хочу отметить, что в алгоритмическом трейдинге нет ничего плохого. Скорее наоборот, я большой сторонник создания торговых роботов и считаю это наилучшим способом торговли на рынке, особенно, если речь идёт о торговле на небольших таймфреймах. Причины очевидны: торговые роботы не начнут торговать эмоционально из-за проблем на личном фронте и никогда не будут рисковать сверх нормы потому, что «эта сделка точно выстрелит».

Как именно происходит манипуляция статистикой при использовании торговых роботов? Чаще всего, это бессознательная манипуляция. Трейдер выбирает фрагмент истории и под данный отрезок подгоняется значение какого-то индикатора. То есть трейдер находит такое значение параметров индикатора, которое наилучшим образом работает на выбранном фрагменте исторических данных.

В качестве примера рассмотрим самый простой и популярный индикатор Moving Average и определим, на какие финансовые результаты можно было бы рассчитывать на приведенном ниже отрезке графика при использовании периода 25:

Манипуляция статистикой на примере тестирования индикатора Moving Average

Слайд 1. Манипуляция статистикой на примере тестирования индикатора Moving Average с периодом 25

Стрелками выделены точки входа в рынок, которые согласно классическим и зачастую до неприличия устаревшим книгам по техническому анализу, возникают при пересечении цены с индикатором.

Если мы посчитаем все сигналы, то получим 4 ложных сигнала из 14. Проведём схожий эксперимент со скользящим средним с периодом 150. Мы получим 11 сделок, из них 5 ложных.

Слайд 2. Манипуляция статистикой на примере тестирования индикатора Moving Average с периодом 150

Мы могли бы перебирать все периоды скользящего среднего и выбрать вариант с самой большой прибылью за период или с наиболее привлекательным отношением прибыль/риск.

Но можно ли на основании данных сведений сделать вывод, что использовать скользящее среднее с периодом 25 лучше, чем скользящее среднее с периодом 150? Ответ – нет.

Подобный перебор параметров индикатора не имеет смысла, поскольку далеко не факт, что лучшие параметры индикатора будут также хорошо работать на будущих движениях рынка. В подавляющем большинстве случаев результатом такой подгонки будет робот, который является убыточным.

Ещё более коварный результат возникает, когда после подгонки параметров под историю робот некоторое время генерирует не менее привлекательные результаты на демо-счете. В этом случае начинающий трейдер может радостно открыть реальный счёт и запустить алгоритм на нем. При этом предсказуемо отрицательный результат не заставит себя долго ждать.

Когда я начинал изучать алготрейдинг около 10 лет назад, то попал именно в такую ситуацию. Я протестировал торговую стратегию основанную на наборе индикаторов на истории вручную, затем написал торговый робот и «подогнал» его под последние несколько лет — выбрал параметры, которые лучше всего работали в этом периоде. Затем, зная что не стоит спешить с выводами, я запустил его на демо счёте и, к сожалению, несколько недель подряд я получал результат, схожий с положительный статистикой, полученной от оптимизации на исторических данных последних лет. Стоит отметить, что робот торговал на часовом таймфрейме, то есть сделок было достаточно много. Уверившись в правильности своих выводов, я открыл счёт на существенную сумму и включил робот на реальном счете.

Первые несколько недель робот торговал также как на демо-счете, при риске в 1% на сделку он быстро увеличил счёт примерно на 20%.

В этот момент я совершил ещё одну часто встречающуюся ошибку, вызванную алчностью и переоценкой торговых способностей, и увеличил риск на сделку до 3% от капитала.

В течение следующей недели счет рос, затем рынок перешел в состояние длительного флэта, который продолжался несколько месяцев. На отрезке истории, который использовался для тестирования и оптимизации не было таких продолжительных боковых трендов, при этом робот был простой, он следовал за трендом и в подобные периоды не умел ни выключаться ни, как минимум, снижать риск на сделку, и быстро терял деньги.

В результате после затяжного периода убыточных сделок, которые привели к значительной просадке торгового счета, я остановил торговлю.

Через несколько месяцев я проанализировал, что было бы, если бы я не выключил робот. Оказалось, что результаты были бы еще печальнее.

Это был крайне поучительный опыт, и я отделался легко. При этом, работая в брокерском бизнесе, я неоднократно сталкивался с ситуациями, когда трейдеры теряли в десятки раз большие суммы по тем же самым причинам.

Слайд 3. Тестирования индикатора Moving Average с определёнными параметрами на различных периодах

Подобный подгон параметров под историю без тестирования каждого выбранного параметра на других отрезках истории хорошо известен в data science как «overfit» или «переобучение».

Для того чтобы быть максимально объективным в своих выводах при тестировании торговых роботов на истории следует:

  • Cоздавать торговые роботы без параметров или с минимальным числом параметров. Берт Мюллер, создатель алгоритмического хедж-фонда, в котором торговые стратегии генерируются автоматически, рекомендует стремиться минимизировать отношение числа сделок к параметрам. То есть чем больше сделок открывает робот и чем меньше при этом у него есть параметров, которые можно настраивать, тем лучше. Такой подход позволит снизить вероятность «переобучиться». Например 2 параметра и 200 сделок — это отлично, тогда как 20 параметров и 2 сделки — с большой вероятностью могут свидетельствовать о переобучении.
  • При выборе наилучших параметров, оптимизации, необходимо разделить ваши данные на два отрезка — тот, на котором проводится первичное тестирование и выбор параметра, и тот, на котором проводится тестирование эффективности робота с этим параметром. Например, оптимизация на 2016-2017 и тестирование на 2018-2019.
  • Желательно, чтобы торговый подход работал без изменения настроек на разных инструментах и отрезках истории. Например, если робот торгует на рынке валютных фьючерсов или Forex, то, например, можно оптимизировать его на EURUSD 2013-2016 и тестировать на EURUSD 2010-2013 и 2016-2019 или на большом отрезке GBPUSD. Если результат будет достойным внимания, это может свидетельствовать о том, что ваш алгоритм может быть достоин внимания.

На практике необходимо проводить тестирование, ориентируясь на определенный период (левая часть графика на слайде 3, отмеченная зеленым квадратом), и затем отслеживать статистику данного тестирования на последующих данных, которые нам могут быть доступны (правая часть графика на слайде 3, отмеченная синим квадратом). Если наш тестовый период составляет два года, мы выясняем, какие именно торговые концепции лучше всего работают в рамках этих двух лет, и то, как они работают в следующем периоде, скажем, в течение одного года (слайд 4). И на основании этого мы можем сделать более обоснованные выводы.

Если же мы используем тестовый период и подгоняем статистику индикатора под историю в поисках более точных сигналов именно для данного отрезка, как это было на предыдущем слайде, то на реальных деньгах, как правило, результат будет примерно таким:

Тестирования индикатора Moving Average с определёнными параметрами на различных периодах

Слайд 4. Тестирования индикатора Moving Average с определёнными параметрами на различных периодах

По этой причине подгонка индикаторов под историю является манипуляцией статистикой. Мы не знали и не могли знать, что в тот конкретный момент времени лучше всего было работать с этими конкретными параметрами индикатора. Используя такое ограниченное тестирование постфактум мы видим лишь то каким было бы идеальное значение параметров индикатора, если бы мы торговали в прошлом.

При этом в реальности от этого знания нет никакой пользы, поскольку оно не позволит нам сделать какие-либо выводы о надёжности или эффективности индикатора.

Отсюда следует, что если мы подгоняем под какой-то отрезок графика параметры индикатора и получаем идеальный график доходности на этом оптимизационном периоде, торговля на реальных деньгах скорее всего покажет результат очень далёкий от него.

Это довольно часто встречающаяся ошибка. Тестирование на исторических данных проводить нужно, но пытаться подобрать идеальные значения индикатора под конкретный отрезок исторических данных — не самая лучшая затея.

Классический пример манипуляции статистикой на примере фонда LTCM

Классический пример манипуляции статистикой – это известная история с инвестиционным фондом Long-Term Capital Management (LTCM), в который на заре его существования привлекли звёзд финансового анализа, которые должны были создавать торговые алгоритмы и генерировать высокую доходность.

Фонд был запущен в 1994 году. Ещё до его запуска было огромное количество желающих инвестировать в него свои средства. С 1994 по 1998 год фонд на пике доходности увеличил бы каждую тысячу долларов инвестиций, как видно на слайде, примерно до четырёх тысяч долларов:

LTCM (Long Term Capital Management). Доходность на 1000$ инвестиций по сравнению с фондовым рынком США с 1994 по 1998 год

Слайд 5. LTCM (Long Term Capital Management). Доходность на 1000$ инвестиций по сравнению с фондовым рынком США с 1994 по 1998 год

Мы рассматриваем статистику доходности данного фонда в сравнении с индексом DJIA, одним из самых известных американских фондовых индексов, и американскими долговыми бумагами, которые являются одним из наиболее консервативных инвестиционных инструментов.

История закончилась довольно печально, фонд был полностью уничтожен вследствие чрезвычайных событий, которые, с точки зрения трейдеров данного фонда, было невозможно предугадать. А также вследствие, по словам все тех же звёзд финансового анализа, сговора других участников рынка.

Известный трейдер и философ Нассим Талеб с сарказмом, но очень доходчиво комментирует данную ситуацию в своей книге «Чёрный лебедь. Под знаком непредсказуемости».

Произошло же вот что. Трейдеры использовали слишком большое кредитное плечо, то есть, несоизмеримо высокие отношения заёмного капитала, который они использовали при торговле, к собственному капиталу данного фонда. За счёт применения такого плеча и совершения арбитражных операций с различными финансовыми инструментами они получали высокие финансовые результаты.

Другими словами, покупали один финансовый инструмент, продавали другой, и зарабатывали на том, что эти финансовые инструменты начинали двигаться в направлении, которое они предугадывали при помощи торговых алгоритмов.

Трейдеры протестировали свои математические модели на истории и считали, что вероятность того, что они будут нарушены, крайне мала. Но как известно, на финансовых рынках может произойти всё что угодно.

В данной ситуации трейдеры фонда игнорировали правила управления капиталом и рисками. С точки зрения управления рисками, они забирали с рынка копейки, невзирая на колоссальные риски, которые могли быть реализованы в любой момент. Как показали дальнейшие, события риск всегда был сопоставим с капиталом фонда.

Вследствие того, что трейдеры получали небольшие прибыли в каждой отдельной сделке, но таких сделок было много, формировался практически линейный график доходности, что естественным образом увеличивало интерес общественности к данному фонду. Хотелось бы напомнить вам, о чем свидетельствует соответствующий график доходности.

Когда всё пошло не так, как планировалось, фонд был быстро уничтожен. Высокий финансовый рычаг в совокупности с торговой стратегией, в которой трейдеры считали, что рынок всегда должен двигаться именно так, как они ожидают, и никак иначе, привели к уничтожению огромной суммы средств, находившейся в управлении трейдеров данного инвестиционного фонда.

Интересен тот факт, что трейдеры так и не признали свои ошибки и смело делегировали ответственность за свои решения на внешние силы. Люди, склонные делегировать свои ошибки на обстоятельства, зачастую не способны стать хорошими трейдерами.

Резюме

Даже если речь идёт о трейдинге с очень большими деньгами, когда в торговле на финансовых рынках участвуют люди, являющиеся лауреатами нобелевских премий, нет никаких гарантий, что трейдер не попадёт в те ловушки, о которых говорилось в статьях, посвящённых психологии торговли.

В данном случае трейдеры попали в ловушку, связанную с манипуляцией статистикой. Это стало возможным из-за того, что участники данного инвестиционного фонда, которые стали трейдерами, до этого трейдерами не являлись, и не обладали практическими знаниями, необходимыми при торговли на финансовых рынках. Это, в свою очередь, сыграло злую шутку с инвесторами, которые потеряли свои инвестиции.

Трейдеры, управлявшие этим инвестиционным фондом, оправдывали свою модель поведения тем, что, с точки зрения математических моделей, событие, которое может привести к колоссальным убыткам, никогда не произойдёт. Частные трейдеры, как правило, оправдывают свои действия тем, что на рынке такого никогда не было. Схожие модели принятия решений и идентичные результаты.

Но и в первом, и во втором случае такой подход ничего общего с торговлей на финансовых рынках, с профессиональным инвестированием не имеет.

Поэтому всегда надо помнить, что правила управления капиталом и рисками – это основа основ, фундамент любой торговой стратегии, аксиома.

Обучающий курс для трейдеров - Трейдинг. Успешный старт

Другие статьи занятия 11

На страницу занятияУзнать о курсе